勤労学生とは?103万の壁を超えたら損する親の扶養と税金の落とし穴
アルバイトのシフトを増やし、年間の給与収入が100万円の大台に迫ると、多くの学生の頭をよぎるのが税金の問題です。キャンパスやSNS上では「勤労学生控除を使えば130万円まで税金がかからないから大丈夫」という言説がまことしやかに語られています。しかし、この甘い言葉を鵜呑みにして働きすぎた結果、年末に親から激怒され、家庭内で金銭トラブルに発展するケースが後を絶ちません。
本人の所得税がゼロになることと、世帯全体の可処分所得が増えることは全くの別問題です。制度の表面的な数字だけをなぞっていると、十数万円規模の手取り減少という痛烈なしっぺ返しを食らいます。国税庁の公式発表と2026年現在の最新税制に基づき、勤労学生控除の本当の仕組みと、絶対に踏んではいけない落とし穴を客観的なデータから浮き彫りにしていきます。
📌 【この記事の重要ポイントまとめ】
- 要点1:勤労学生控除は学生本人の所得税非課税枠を130万円まで引き上げる制度だが、親の税法上の扶養(103万円の壁)を維持できる制度ではない。
- 要点2:年収が103万円を超えた瞬間に親の「特定扶養控除」が消失し、親の年収次第で世帯全体の手取りが最大十数万円も激減する。
- 要点3:利用には学校教育法に基づく専修学校基準などの厳格な適用条件があり、安易な自己判断は追加徴税や社会保険料発生のリスクを伴う。
【仕組みを解剖】勤労学生控除とは?国税庁公式発表の詳細まとめ
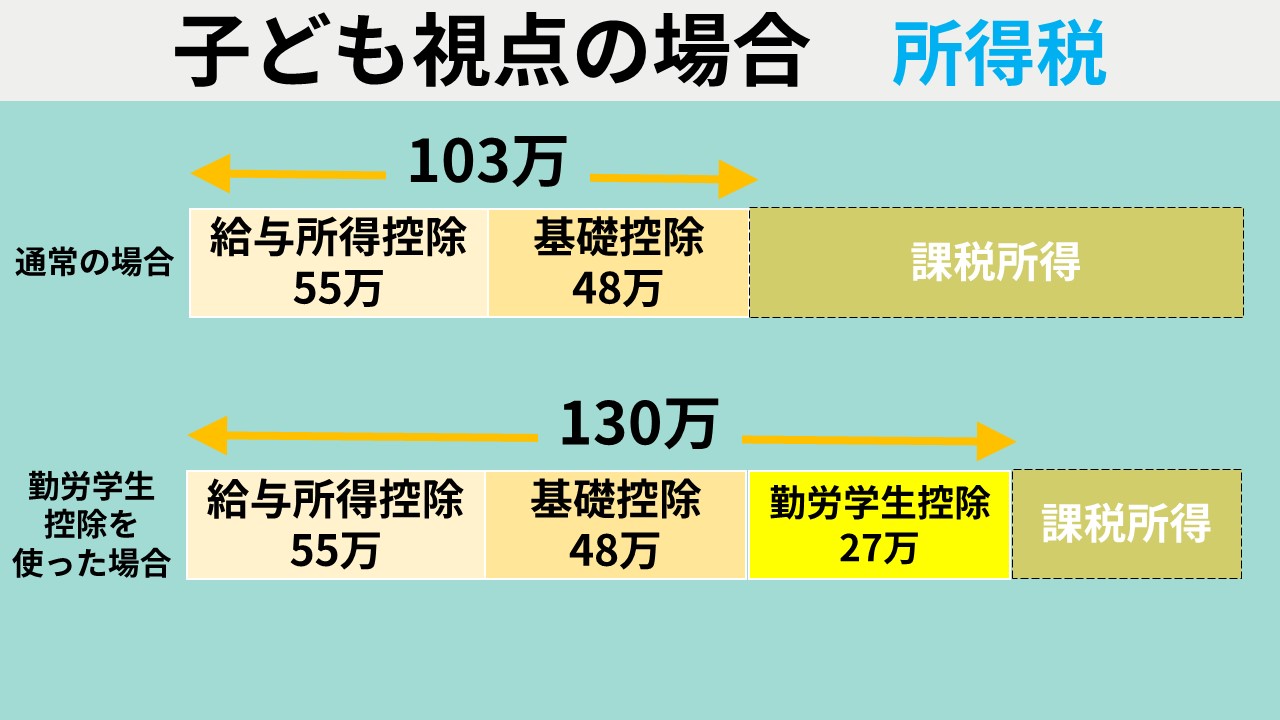
国税庁公式発表の詳細まとめによると、勤労学生控除とは、苦学しながら学ぶ学生や生徒に対して税制上の配慮を行う「人的控除」の一種です。通常、アルバイトによる給与収入がある人は、年収から給与所得控除(最低55万円)と基礎控除(48万円)を差し引いた金額に対して所得税が課税されます。これが世に言う「アルバイト年収103万円の壁」の根拠です。
勤労学生控除の適用を受けると、この103万円の枠にさらに「勤労学生控除額27万円」が上乗せされます。合計所得金額が75万円以下(給与収入のみなら130万円以下)であれば、課税対象となる所得がゼロとなり、学生本人の所得税が全額非課税となります。
ただし、ここで注意しなければならないのが所得税と住民税の違いです。所得税の勤労学生控除額が27万円であるのに対し、翌年度に課税される住民税の勤労学生控除額は26万円に設定されています。さらに、住民税には独自の非課税限度額が自治体ごとに定められており、給与年収がおよそ124万〜126万円を超えると、所得税はかからなくても住民税のみ課税されるケースが生じます。国税庁と各地方自治体の計算基準が異なる点は、知っておくべき基本的な税知識です。
【バイト代が103万を超えたらどうなる?】親の扶養控除が外れる決定的な落とし穴
「130万円まで非課税なら、120万円くらいまでシフトを増やしても問題ない」と思い込むことこそが、最大の悲劇を生む引き金になります。ここには、「本人の税金」と「親の税金」という2つの独立した計算ルールが混同されている実態があります。
親の扶養控除外れる理由は極めて明確です。親が会社の年末調整で申告している「扶養控除(扶養親族)」の要件は、子どもの合計所得金額が48万円以下、つまりアルバイト年収で103万円以下であることです。勤労学生控除は「学生本人の所得計算」で27万円を差し引く制度に過ぎず、親側の扶養親族判定には一切影響を与えません。
特に19歳以上23歳未満の大学生年代は、教育費の負担を考慮して親側の税負担が大幅に軽減される「特定扶養控除(控除額63万円)」の対象となっています。子どもがバイト代を103万1円稼いだ瞬間、親の特定扶養控除は跡形もなく消滅します。
例えば、課税所得が高い親(所得税率20%・住民税率10%)の場合、特定扶養控除の消失によって所得税で約12万6,000円、住民税で約4万5,000円、世帯合計で年間約17万1,000円もの大増税が親にのしかかります。学生本人が103万円から数万円オーバーして稼いだ給与など、親の増税分によって一瞬で吹き飛び、世帯全体では大赤字に転落します。これこそが、制度の構造的盲点です。
【2026年最新の税制優遇データ】アルバイト年収と税金・扶養の変動一覧表
2026年最新の税制優遇枠や社会保険の基準を整理し、学生の年収ラインによって発生する金銭的影響を可視化しました。アルバイト先での働き方を判断する際の客観的基準として確認してください。
| アルバイト給与年収 | 学生本人の税金負担 | 親の扶養控除への影響 | 編集部の見解・総合判定 |
|---|---|---|---|
| 〜100万円以下 | 所得税・住民税ともにゼロ | 特定扶養控除(63万円)満額適用 | 安全圏。トラブルが起きない理想値 |
| 100万超〜103万円以下 | 所得税ゼロ、住民税のみ数千円発生 | 特定扶養控除(63万円)満額適用 | 親への影響なし。103万円死守が必須 |
| 103万超〜130万円以下 (勤労学生控除あり) | 所得税ゼロ(住民税は一部課税あり) | 扶養完全除外(親の税負担10〜17万増) | 危険地帯。世帯全体で確実に損をする |
| 130万円超 | 所得税・住民税が本格課税 | 扶養除外+社会保険上の扶養も喪失 | 年金・健康保険の自己負担で手取り激減 |
【実態検証】利用者の生の声と現場目線で見えたリアル
ネット上の知恵袋やSNSには、毎年11月から翌年春にかけて「103万円を超えて親から勘当されそうになった」「バイト先に騙された」という学生の怨嗟の声が充満します。その多くは、現場のアルバイト先における無責任な労務管理が発端となっています。
「人手不足の店長から『勤労学生控除を出せば130万まで税金取られないから大丈夫、入ってくれ』と懇願されてシフトを埋めたら、翌年6月に親の住民税通知が跳ね上がり、15万円の補填を迫られた」という都内私立大学3年生の証言は、典型的な実例です。店長側は「学生個人の所得税」のことだけを語り、その背後にある「保護者の税制上の扶養」については無知であるか、あえて触れないケースが目立ちます。
また、確定申告をしなければバレないと考えて放置する学生も存在しますが、これは完全な幻想です。アルバイト先は従業員へ給与を支払った際、各自治体へ「給与支払報告書」を提出する法的義務があります。役所はこのデータをもとに親の扶養控除の正当性を自動照合するため、秋口から冬にかけて親の勤務先へ扶養是正の通知が100%送達されます。言い逃れは一切通用しません。
勤労学生控除の適用条件|対象校一覧と専修学校基準の壁
勤労学生控除は、すべての就学者が無条件に受けられるわけではありません。国税庁が定める厳格な勤労学生控除の適用条件をクリアしている必要があります。
1. 所得の条件
年間の合計所得金額が75万円以下(給与所得のみの場合は年収130万円以下)であり、かつそのうち自己の勤労に基づかない所得(株式配当、不動産所得、メルカリ等での転売利益など)が10万円以下でなければなりません。投資やアフィリエイトなどで年間10万円超の雑所得がある場合、給与収入がどれほど低くても勤労学生控除は却下されます。
2. 対象校一覧と専修学校基準
自身が通う教育機関が、税法上の対象校として認定されているかどうかが極めて重要です。
- 無条件で対象となる学校:学校教育法に規定する小学校、中学校、高等学校、大学(大学院含む)、短期大学、高等専門学校、特別支援学校。
- 条件付きで対象となる学校(専修学校・各種学校):学校教育法に規定された専修学校または各種学校のうち、一定の基準(修業年限1年以上、年間授業時数680時間以上、職業に必要な技術・知識の習得等)を満たし、所轄庁(文部科学大臣や都道府県知事)の認可・指定を受けている教育施設。
- 対象外となる施設:民間の資格取得予備校、無認可のプログラミングスクール、英会話スクール、海外の教育機関(日本の認可を受けていないもの)。
専修学校や各種学校に通っている学生は、学校の事務窓口で「勤労学生控除に関する証明書(専修学校・各種学校等の証明書)」を発行してもらい、申告書に添付しなければ控除の適用が受けられません。手元に学生証があるからといって、自動的に条件を満たしたことにはならない点に十分留意してください。
【手続き完全ガイド】年末調整申告書の書き方と学生本人の確定申告手順
勤労学生控除を正しく適用させるための実務手順を解説します。手続きのルートは「バイト先の年末調整」と「年明けの自力確定申告」の2通りが存在します。
1. 年末調整申告書の書き方
メインのアルバイト先から毎年秋(10月〜11月頃)に配布される「給与所得者の扶養控除等(異動)申告書」を使用します。
申告書の中段やや下にある「C 障害者、寡婦、ひとり親又は勤労学生」というブロックを探し、「勤労学生」のチェックボックスにレ点を記入します。その右側にある空欄(障害者又は勤労学生の内容)に、以下の4点を正確に記入します。
- 通っている学校名・学部学科名(例:〇〇大学 経済学部 経済学科)
- 入学年月日(例:2024年4月1日)
- 本年中の所得の見積額(例:給与収入120万円の場合、給与所得控除55万円を引いた「65万円」と記入)
- 給与以外の所得の有無(例:なし、または0円)
専修学校生などの場合は、学校から発行された証明書の原本を裏面に添付して提出します。
2. 学生本人の確定申告手順
「年末調整の提出期限に間に合わなかった」「2カ所以上のアルバイトを掛け持ちしていて合算処理が必要」「年の途中で退職した」という場合は、翌年2月16日から3月15日の間に学生本人の確定申告手順を踏む必要があります。
現在ではマイナンバーカードとスマートフォンを利用したe-Taxが極めて便利です。源泉徴収票を手元に用意し、国税庁の「確定申告書作成コーナー」へアクセスします。案内に従って給与額を入力し、控除選択画面で「勤労学生控除」にチェックを入れるだけで完結します。給与からすでに源泉徴収税額として天引きされていたお金があれば、指定した銀行口座へ全額還付されます。
一般に知られていないデメリットと130万円の壁の真相
税金面ばかりにスポットが当たりがちですが、勤労学生控除のデメリットとして最も警戒すべきは「社会保険(健康保険・国民年金)」への波及影響です。
多くの学生は見落としていますが、税金の壁が103万円であるのに対し、社会保険上の扶養から外れるラインが「年収130万円」です。これが130万円の壁の真相です。年収が130万円に到達すると、勤労学生控除の枠を使い切るだけでなく、親が加入している会社の健康保険組合の被扶養者資格を喪失します。
扶養を外れた学生は、自身で「国民健康保険」および「国民年金」に加入するか、アルバイト先の健康保険・厚生年金に加入しなければなりません。この保険料負担は年間でおよそ15万〜25万円規模に達します。月収にしてわずか数千円オーバーしただけで、天引き額が跳ね上がり、手取りが労働時間に見合わない激減を引き起こす構造になっています。
【プロの結論】おすすめできる人・慎重になるべき人の判断基準
家族社会学の観点からも、親子の経済的境界線(バウンダリー)の曖昧さは深刻な家庭不和を招きます。以下の基準に照らし合わせ、自身がどちらに属するかを冷徹に見極めてください。
▼勤労学生控除を活用すべき人(向いている条件):
- 学費や生活費のすべてを自身のアルバイト代のみで賄っており、親からの金銭的支援を一切受けていない自立学生。
- 親自身の年収が非課税水準にあり、扶養控除の恩恵がもともと世帯全体に存在しない家庭。
- 最初から「年間150万〜180万円以上」を稼ぎ切る覚悟があり、税金や社会保険料を自腹で払ってもなお十分なプラス手取りを残せる体力・スケジュールがある学生。
▼103万円以内に労働を抑えるべき人(慎重になるべき条件):
- 親が会社員や公務員として相応の収入を得ており、学費や家賃、生活費の援助を受けている一般的な学生。
- 年収着地が105万〜125万円程度にとどまる見込みの人(親の増税額と相殺すると、労働時間を増やしたのに世帯手取りが減る最悪のパターンに陥ります)。
- 学業との両立を最優先に据え、試験期間や就職活動の時間を確保しなければならない学生。
【勤労 学生 と は わかり やすく】に関するよくある質問(FAQ)
Q1:勤労学生控除を使えば、親に一切迷惑をかけずに130万円まで稼げますか?
A1:不可能です。勤労学生控除で130万円まで非課税になるのは「あなた個人の所得税」だけであり、親の税法上の扶養枠(年収103万円以下)は1円たりとも広がりません。年収が103万円を超えた時点で親の扶養から外れ、親の所得税・住民税が数万円〜十数万円跳ね上がります。
Q2:ウーバーイーツ配達員やフリマアプリ転売、動画編集などの副業収入があっても勤労学生控除は使えますか?
A2:副業による事業所得や雑所得の金額次第です。勤労学生控除の適用条件には「給料以外の所得が10万円以下」という厳密なルールがあります。副業の利益(売上から経費を引いた所得)が年間10万円を超えている場合、アルバイト給与がどれほど少額であっても勤労学生控除は一切適用できません。
Q3:年の途中で大学を中退・卒業した場合、その年の控除はどう扱われますか?
A3:控除判定は「その年の12月31日時点の現況」で行われます。例えば春や秋に大学を中退し、12月31日時点で学生の身分を有していない場合は、その年1年間の収入に対して勤労学生控除を適用することはできません。正規の税率で所得税が計算され、追徴課税が発生する場合があります。
まとめ:今後の動向と失敗しないための判断基準
勤労学生控除は、自活しながら勉学に励む学生を保護するための善意の制度ですが、日本の税制・扶養制度の複雑怪奇な二重構造によって、時に家計を直撃する落とし穴へと姿を変えます。「所得税がかからない」という一部分のメリットだけに目を奪われ、親の扶養控除や社会保険の仕組みを無視して突き進むことは、極めて危険なギャンブルです。
親の経済的支援を受けて学生生活を送っているならば、103万円のラインを越える前に必ず親と収支シミュレーションを共有してください。「いくら稼ぐか」だけでなく「世帯全体の手取りがいくら残るのか」を客観的に見据えるリテラシーこそが、賢明な自立への第一歩です。 (出典: 勤労 学生 と は わかり やすく(Yahoo!ニュース))
毎日更新されるトレンド情報を分析・発信中。役立つ裏技やおすすめ情報を分かりやすく紹介します。