手書き領収書の書き方完全版!2026年インボイス対応と無効リスク徹底検証
レジシステムの普及や電子決済が当たり前となった今でも、小規模店舗やイベント物販、接待交際費の精算など、ビジネスの現場で手書きの領収書を求められる場面は少なくありません。民法第486条において、弁済をした者は弁済を受領した者に対して受取証書(領収書)の交付を請求できると定められており、法的な形式の規定がないため、手書きの領収書自体は2026年現在も完全に有効な商取引の証憑として機能します。
しかし、インボイス制度の完全定着や電子帳簿保存法の厳格化に伴い、従来の「慣例通り」に作成された手書き領収書が、社内監査や税務調査で否認される事例が多発しています。良かれと思って書いた「上様」や「お品代」という表記、金額のちょっとした訂正が、書類自体の効力を根底から覆してしまうことも珍しくありません。本稿では、税務リスクを完全に排除し、金銭トラブルを未然に防ぐための正しい作成手順と実務上の鉄則を体系的に解き明かします。
📌 【この記事の重要ポイントまとめ】
- 要点1:宛名の「上様」や但し書きの「お品代」は税務調査で取引の実体性を疑われる最大要因であり、2026年現在は正式名称と具体的品目の記載が事実上の標準です。
- 要点2:手書き領収書で仕入税額控除を適用するには「T+13桁の登録番号」や消費税率ごとの内訳が必須であり、記入漏れを防ぐゴム印運用の定着が推奨されます。
- 要点3:金額の改ざん防止記号(¥、※、-)、5万円以上(税抜)の収入印紙貼付、書き損じ時の再発行原則を徹底することで、無効化リスクを完全に遮断できます。
【2026年最新】手書き領収書が無効になる決定的な理由と経費精算で否認される真相
「手書きの領収書を会社に提出したら、経理担当者から突き返された」「税務調査で交際費としての計上を認められなかった」――。こうしたトラブルが後を絶たない背景には、手書き領収書が無効になる決定的な理由への無知と、現場における油断があります。領収書は金銭の授受を証明する民法上の受取証書であると同時に、税法上は「支払いの実体が存在し、事業に関連していること」を立証する極めて重要な証拠書類です。記載内容に不備や曖昧さがあると、証拠能力そのものが疑われる事態に直結します。
なかでも経費精算で否認されるリスクと真相の筆頭に挙げられるのが、宛名と但し書きの杜撰さです。国税庁のガイドラインや国税不服審判所の裁決事例を見ても、架空請求や私的流用が疑われる事案では、例外なく領収書の記載が曖昧なものがターゲットにされています。特に法人税や所得税の税務調査において、調査官は「いつ、誰が、誰に対して、何の目的で、いくら支払ったのか」の客観的整合性を精緻に確認します。取引実態が証明できない書類は、形式上どれほど立派な領収証用紙に書かれていても、税法上の経費(損金・必要経費)として参入することを否認される運命にあります。
さらに2026年最新の手書き領収書ルールにおいて最大の壁となっているのが、インボイス制度(適格請求書等保存方式)への適合です。後述するように、買い手側が消費税の仕入税額控除を受けるためには、手書き領収書であっても法律が指定する記載要件を1つも漏らさずに満たさなければなりません。単に金銭を受け取ったというメモ書きレベルの手書き伝票では、受取人側の税負担を直接的に増大させてしまうため、取引先との信頼関係を根底から損なう引き金になりかねません。
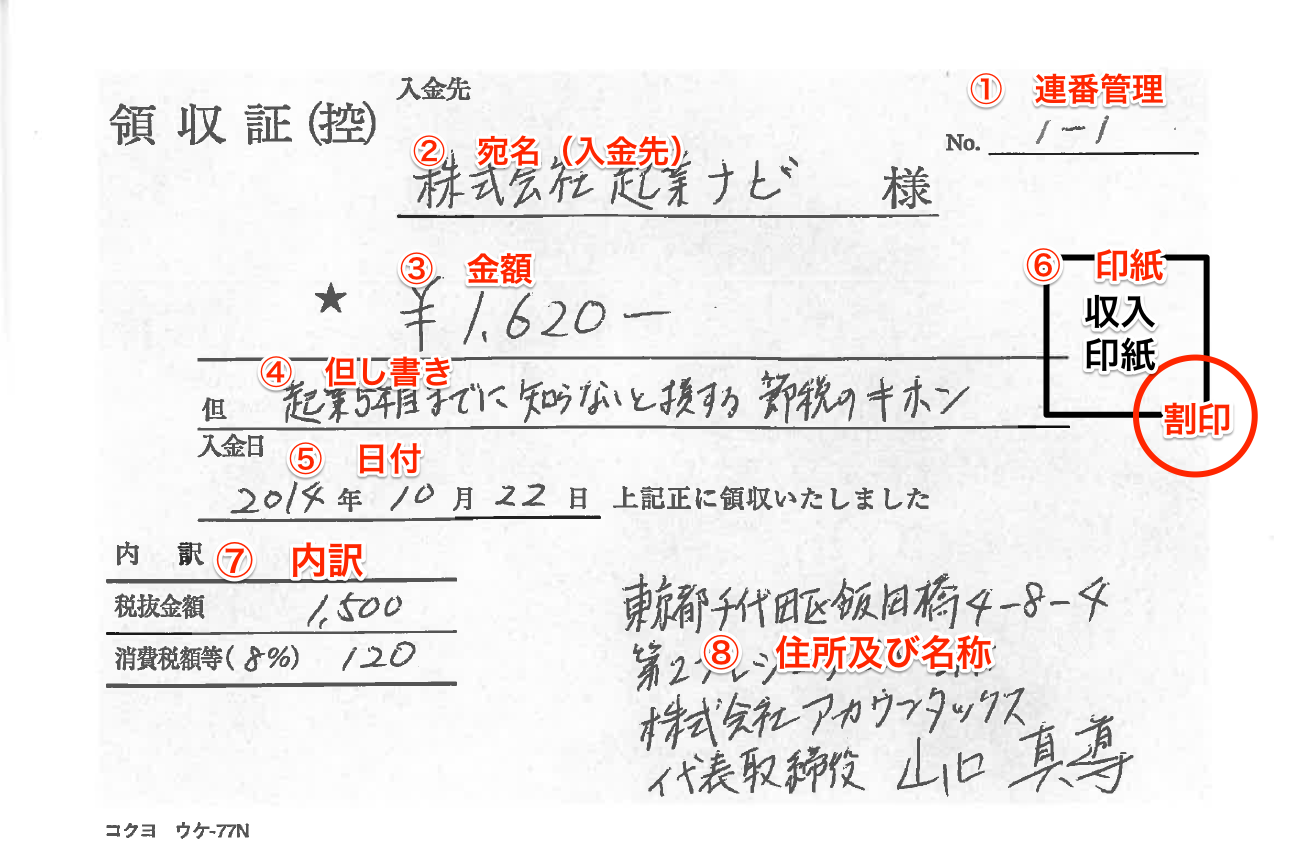
宛名「上様」と但し書き「品代」が原則NGとされる真相
長らく日本の商慣習として定着してきた「上様」宛の領収書ですが、宛名上様がNGとされる真相は、消費税法および法人税法における「取引の相手方を特定する要件」を充足しない点にあります。消費税法上、適格請求書(インボイス)として効力を持つためには、原則として「書類の交付を受ける当該事業者の氏名又は名称」の記載が義務付けられています。小売業や飲食業、タクシー事業など、不特定多数と取引する一定の業種に限り「適格簡易請求書(簡易インボイス)」として宛名の省略が認められているものの、それ以外の一般的なBtoB取引では「上様」や空欄の領収書は完全に制度対象外となります。
社内経理の現場目線でも、「上様」の領収書は誰が使用したのか追跡できず、私費の紛れ込みや二重精算、不正転売を誘発する温床とみなされます。大手企業を中心に「上様宛の領収書は経理規程により一律受領不可」と定めているケースが大半であり、現場担当者が自費負担を強いられる典型的な失敗例となっています。
同様に、但し書き品代が通らない理由と詳細まとめとして知っておくべきは、「何を購入したのか実態が判別不能である」という点です。税務調査官が厳しくチェックするのは、購入した物品が本当に事業に必要な経費なのか、あるいは個人的な私物(贈答用商品券や私生活の衣類・電化製品など)ではないかという確証です。「お品代」という表記は、都合の悪い購入品目を隠蔽するための隠れ蓑として悪用されてきた歴史的経緯があるため、現在では税務署から最も警戒される文言の1つとなっています。
現場で記載する際は、曖昧な総称を徹底的に排除し、第三者が見て取引内容を明確に特定できる具体性を担保しなければなりません。
- NG例:お品代、お品代等、文具等、代金として
- OK例(事務用品):文具用ファイル・コピー用紙代として
- OK例(飲食・会食):取引先(〇〇株式会社・△△氏)とのご飲食代として
- OK例(手土産):取引先訪問用手土産(菓子折り)代として
- OK例(書籍):業務参考図書(税務実務書籍2冊)代として
【必須項目と書式】手書き領収書の金額改ざん防止表記と社印マナー
手書き領収書を自ら発行する際、ミスが許されないのが記載事項の網羅性と、後からの改ざんを物理的に防ぐ筆記ルールです。手書き領収書が証憑として成立するために欠かせない必須項目は以下の通りです。
- 発行年月日:実際に金銭を受け取った正確な日付(西暦・和暦のいずれも可だが年を省略しない)。
- 宛名:支払者の正式名称(会社名、屋号、個人名)。「(株)」などと略さず「株式会社」と明記。
- 受領金額:取引の総額(消費税込)。改ざん防止表記を徹底。
- 但し書き:取引の具体的な内容や品名。
- 発行者情報:発行者の名称、住所、電話番号。
- インボイス登録番号:適格請求書発行事業者の登録番号(T+13桁)。
- 消費税の内訳:適用税率(10%・8%)ごとの税込または税抜金額と、それぞれの消費税額等。
- 収入印紙:税抜受取金額が5万円以上の場合に必要な印紙の貼付および消印。
とりわけ数字を記載する際は、手書き領収書の金額改ざん防止表記を厳密に遵守しなければなりません。悪意ある第三者が数字を書き足して水増し請求する不正を防ぐため、数字の前後を記号で完全に挟み込む処理が実務上の鉄則です。
頭部には日本円の記号である「¥」または「金」、金額の末尾には「-」「※」「也」を隙間なく書き添えます。さらに、3桁ごとに桁区切りのカンマ「,」を確実に打ちます。例えば、15万円を受領した場合は「¥150,000-」または「金 150,000 円也」と記入し、文字と文字の間に余計な空白を空けないことが改ざんの余地を排除する防壁となります。
また、実務で質問の多い手書き領収書の社印押印マナーについても正確な理解が必要です。法的には、民法上も税法上も領収書への押印は必須要件ではありません。印鑑が押されていなくても、必要な項目が整っていれば領収書としての法的効力は完全に成立します。しかし、日本の商慣習において「角印(社印)」や「認印」が押されていない領収書は、偽造書類や仮作成の書類と疑われやすく、企業の受領基準に引っかかるケースが散見されます。発行者情報欄の社名や屋号に少し重なる形で鮮明に押印することは、発行元の真正性を視覚的に証明し、取引相手に対する敬意とビジネスマナーを示す重要な役割を果たしています。

【制度変更の現場】インボイス制度対応の現在と登録番号の手書き記載ルール
2023年10月にスタートしたインボイス制度は移行措置を経て定着が進み、手書き領収書の運用現場にも明確な規律を求めています。手書き領収書のインボイス制度対応の現在において、免税事業者ではない課税事業者(適格請求書発行事業者)が手書き領収書を発行する場合、受取人が仕入税額控除を受けるためには「適格請求書」または「適格簡易請求書」の要件を満たすことが不可欠です。
実務現場を最も悩ませているのが、インボイス登録番号の手書き記載ルールです。国税庁の公表資料およびガイドライン上、登録番号(「T」から始まる13桁の半角数字)を手書きでボールペン記入すること自体は禁止されておらず、法的に完全に有効です。しかし、会計現場や店舗のレジ前で13桁の英数字を毎回手書きすると、「0」と「6」、「1」と「7」の誤読や、単純な1桁の脱落といった転記ミスが日常茶飯事で発生します。
登録番号に1文字でも誤りがあれば、適格請求書としての要件を満たさず、買い手側が国税庁のインボイス公表サイトで照合した際にエラーとなり、仕入税額控除を否認される致命的なリスクにつながります。請求書作成支援サービスを提供する弥生株式会社などの実務情報でも指摘されている通り、手書きの領収書用紙を使い続ける現場であれば、あらかじめ登録番号入りの領収書用紙を用意するか、登録番号入りの一行ゴム印を作成して捺印する運用が現場のデファクトスタンダードとなっています。
さらに、軽減税率(8%)と標準税率(10%)が混在する取引の場合、手書きであっても「税率ごとに区分して合計した対価の額」および「適用税率」「税率ごとに区分した消費税額等」をすべて手書きで計算・明記しなければなりません。計算ミスや税率区分の漏れは即座に無効リスクへと直結するため、手書き対応を行う発行者側には極めて高い注意力と正確性が要求されます。
【データ徹底比較】領収書の金額・取引区分別チェックシート
手書き領収書を取り扱う際、金額帯や取引形態によって印紙の要否や求められる記載事項は劇的に変化します。実務判断で迷いがちなポイントを以下の対比表に整理しました。
| 項目・金額区分 | 詳細・数値データ | 一般的な基準・法的要件 | 編集部の見解・実務評価 |
|---|---|---|---|
| 受取金額 5万円未満(税抜) | 印紙税:非課税(0円) | 印紙貼付は不要。ただしインボイス記載要件は免除されない。 | 少額決済でも「T番号」「税率区分」を怠ると受取人の税務控除が否認されるため省略厳禁。 |
| 受取金額 5万円〜100万円以下 | 印紙税:200円(第17号文書) | 税抜金額が5万円以上で課税。印紙貼付部に割り印(消印)が必須。 | 消費税額を明確に区分記載していれば「税抜5万円判定」が可能。記載方法で印紙代200円を合法的に節約可能。 |
| 一般BtoB取引(企業間) | 要件充足率:厳格適用(100%) | 宛名省略は不可。正式な会社名、具体的な但し書き、T番号、税率別内訳。 | 「上様」や「お品代」は税務調査・社内経理の双方で即座に差し戻し対象。リスク回避の徹底が必須。 |
| 簡易インボイス対象業種(飲食・小売等) | 宛名要件:記載省略可能 | 適格簡易請求書として宛名の記載を省略できるが、税率区分とT番号は必須。 | 受取側の経理監査基準によっては宛名記載を独自に要求されるため、現場では可能な限り宛名を書くのが無難。 |
| クレジットカード・電子決済時 | 印紙税:非課税(貼付不要) | 信用取引であり金銭の受領事実がないため印紙税法上の課税文書にならない。 | 但し書きに「クレジットカード決済」「〇〇Payにて決済」と決済手段を明記しないと印紙貼り忘れを疑われる。 |

【実態検証】利用者の生の声と現場目線で見えたリアル
制度や法律の規定がどれほど整っていても、現実のビジネスの現場では、慣習とルールの乖離による軋轢が日常的に発生しています。経理実務の現場担当者や個人事業主、税務調査を経験した当事者たちの証言を検証すると、手書き領収書を取り巻く極めてシビアな現実が浮き彫りになります。
都内の中堅製造業で経理部チーフを務める30代後半の女性社員は、社内精算の現場について次のように実情を吐露します。
「営業部門から回ってくる手書き領収書の中で、最も困惑するのが地方出張先での飲食店や個人商店のものです。『上様』や『品代』で切られてくるのは序の口で、インボイスの登録番号がペンで殴り書きされていて判読できず、国税庁のデータベースで照合できないケースが月に何件も発生します。現場の営業担当者は『相手のおじいちゃん店主が手書きしてくれたから文句を言えなかった』と弁明しますが、経理としては仕入税額控除が取れない伝票をそのまま通すわけにはいきません。結局、差し戻して再発行を依頼するか、控除を諦めて会社が消費税分を被るかの二者択一を迫られます」
SNSやビジネス掲示板(知恵袋や5chの経理系スレッド)を定点観測しても、「接待交際費で切ったはずの手書き領収書が、税務調査で『品代』の内訳を厳しく追及され、同席者の名簿や私的な飲み会ではない証拠の提出を求められた」「手書きの数字を直した形跡があるという理由だけで、架空経費の疑いをかけられ全面監査になった」といった生々しい体験談が散見されます。
昭和・平成の時代には「適当に書いておけば通る」という阿吽の呼吸が一部でまかり通っていましたが、令和の税務行政においてそのような甘えは一切通用しません。悪気のない単純な記入不備であっても、税務調査官の心証を決定的に悪化させ、他の適正な経理処理にまで疑いの目を向けさせる「蟻の一穴」になりかねないのが、手書き領収書の隠れた恐ろしさです。
一般に知られていない盲点とネットの誤解|訂正印・印紙税・保存期間
手書き領収書の実務には、ネット上で誤った情報が定着してしまっているケースや、専門知識がないと気付けない落とし穴が数多く存在します。特にトラブルに直結しやすい3つの論点を徹底解剖します。
訂正印による修正は通用する?書き損じ時の絶対ルール
ネット上の簡易解説記事などで「文字を書き間違えた場合は、二重線を引いて訂正印(またはシャチハタ)を押せば問題ない」と紹介されていることがあります。しかし、これは実務上、極めて危険な誤解です。
書き損じ訂正印のルール詳細まとめとして知るべき結論は、「金額欄の書き損じは、いかなる理由があっても訂正印による修正は不可。必ず破棄して最初から書き直す」のが鉄則です。金額が二重線と訂正印で修正された領収書は、社内監査でほぼ確実に受領を拒否されます。税務署からも「後から改ざんされた書類ではないか」という強い容疑を招く直接の原因になります。文字や日付の軽微な訂正であれば二重線と訂正印で法的に認められる余地はありますが、企業のコンプライアンス基準では「訂正印のある領収書は一切認めない」と規定されているのが通常です。1文字でも書き間違えた場合は、潔くその用紙に大きく「無効」または「破棄」と朱書きし、新しい用紙に一から書き直すのが唯一の正解です。
5万円以上でも非課税になる?収入印紙5万円以上の貼付基準
領収書の受取金額が大きくなった際に発生するのが、収入印紙5万円以上の貼付基準の判定ミスです。印紙税法において、記載金額が5万円以上の金銭受取書には200円(金額に応じて逓増)の収入印紙を貼り、消印を押す必要があります。貼り忘れた場合、印紙税法違反となり、過怠税として本来の印紙税額の3倍(自ら申し出た場合は1.1倍)が徴収されます。
ここで見落とされがちなのが、「消費税抜きの受取金額で判定できる」という例外規定です。領収書上に「税込金額54,000円(うち消費税等4,909円)」や「税抜金額49,091円、消費税4,909円、合計54,000円」というように、消費税額等を明確に区分記載している場合に限り、印紙税の判定基準は税抜金額(49,091円)が適用されます。つまり、税込5万円を超えていても税抜が5万円未満であれば、収入印紙を貼る必要はありません。内訳の書き方ひとつで印紙税の負担を適法に回避できるにもかかわらず、漫然と合計金額だけを記入して余分な印紙を貼ってしまっているケースが後を絶ちません。
領収書の控え保存期間と法律上の義務
手書き領収書を発行した側にも、控えを保管する厳格な義務が課されています。手書き領収書の控え保存期間と法律では、法人税法に基づき、法人は領収書の控えを事業年度の確定申告書提出期限の翌日から原則7年間(欠損金が生じた事業年度は最長10年間)保存しなければなりません。個人事業主であっても、青色申告の場合は原則7年間(前々年分の所得が300万円以下の場合は5年間)、白色申告の場合は5年間の保存が義務付けられています。
「手書き領収書をちぎって相手に渡したら終わり」ではなく、冊子に残る複写の控えは、自社の売上計上の正確性を裏付ける第一級の税務証憑です。万が一控えを紛失したり、勝手に処分したりした場合、売上隠しや帳簿書類の不備として重加算税の対象になったり、青色申告の承認取り消しにつながる恐れがあります。
【プロの結論】おすすめできる現場・今すぐ見直すべき現場の判断基準
業務効率化と内部統制の観点から、あらゆる商取引のペーパーレス化が推進される現代において、手書き領収書というアナログな手段をいつまで使い続けるべきなのでしょうか。組織のコンプライアンス心理と実務効率の観点から導き出される判断基準は明確です。
手書き領収書が向いている・継続しても良い現場:
- 通信環境が不安定な野外イベント、移動販売、催事場などでの対面現金決済。
- 月に数回程度しか現金決済が発生せず、POSレジやモバイルプリンターの導入コストが見合わない超小規模事業所。
- 冠婚葬祭や謝礼金の授受など、電子発行が心理的に受け入れられにくい特殊な儀礼的取引。
手書き領収書を今すぐ見直すべき・デジタル化すべき現場:
- 1日に何枚も領収書を発行し、レジ前での書き間違いや記入待ちによる顧客ストレスが発生している店舗。
- 軽減税率対象商品と標準税率商品を同時に扱い、現場での手計算ミスが懸念される飲食店や食料品小売業。
- BtoB取引が主軸であり、13桁のインボイス登録番号や品目詳細を正確に相手企業へ伝える必要がある事業者。
事なかれ主義で「昔からこうしてきたから」と手書きに依存し続けることは、発行側にとっては人的ミスの温床となり、受取側にとっては経理精算の手間と税務否認のリスクを押し付ける行為に他なりません。自社の取引規模とリスク許容度を冷静に評価し、必要な業務革新を決断することが組織防衛の第一歩となります。
【手書き領収書の書き方】に関するよくある質問(FAQ)
Q1:インボイスの登録番号は、ゴム印ではなく手書きで書いても本当に有効ですか?
A1:法律上、手書きで記載しても完全に有効です。国税庁の通達でも筆記具や記載方法(手書き、ゴム印、印字)による効力の差は規定されていません。ただし、13桁の数字に1箇所でも書き間違いや判読不能な文字があるとインボイスとして認められないため、実務上は誤記入を防ぐために登録番号入りのゴム印を使用することが強く推奨されます。
Q2:お客様から「宛名は空欄にしてほしい」と強く求められた場合、応じても良いのでしょうか?
A2:原則として応じるべきではありません。小売業や飲食業など、適格簡易請求書(簡易インボイス)の交付が認められている業種であれば法的に宛名なしで発行できますが、一般的なBtoB取引で宛名を空欄にするとインボイスの要件を満たさなくなります。また、空欄の領収書は第三者に渡って不正利用(二重計上や架空請求)されるリスクが極めて高いため、コンプライアンスの観点からも正式な企業名や屋号を記載してもらうよう促すのが正しい対応です。
Q3:手書きの領収書をスマートフォンで撮影して経費精算しても税務上通りますか?
A3:電子帳簿保存法の「スキャナ保存要件」を企業側が満たしていれば、手書き領収書をスマホで撮影・スキャンして原本を破棄し、電子データとして経費精算・保存することが可能です。ただし、解像度やタイムスタンプの付与、検索機能の確保など、法令で定められた保存要件を会社側が正しく運用していることが大前提となります。
Q4:クレジットカード決済の際、お客様に手書き領収書を求められたら収入印紙は貼るべきですか?
A4:受取金額が5万円以上であっても収入印紙を貼る必要はありません。クレジットカード決済は信販会社を介した「信用取引(信用購入あっせん)」であり、その場で直接金銭を受領していないため、印紙税法上の「売上代金に係る金銭又は有価証券の受取書」には該当しないためです。ただし、印紙税の免除を証明するため、但し書きに「クレジットカード決済」と明記することが法的な必須条件となります。
まとめ:今後の動向と失敗しないための判断基準
デジタルインボイスやキャッシュレス決済の普及が加速する現代にあっても、手書き領収書が持つ「即時性」と「手軽さ」の価値が完全に失われるわけではありません。しかし、制度改革が進んだ今、手書き領収書に求められる正確性と証拠能力のハードルは、かつてないほど高まっています。
「たかが紙切れ一枚」という安易な妥協は、企業の信頼失墜や予期せぬ追徴課税という手痛い代償となって跳ね返ってきます。宛名の特定、但し書きの具体化、金額の改ざん防止処理、インボイス登録番号の正確な提示、そして消費税額の明記――。定められたルールを遵守し、曖昧さを完全に排除した領収書を作成・管理することこそが、取引先との信頼を守り、健全な事業経営を維持するための確かな防衛策となります。 (出典: 手書き 領収 書 書き方(Yahoo!ニュース))

SEOライティングとマーケティング戦略の専門家。分かりやすい解説記事で定評があります。