退職金の税金で手取り激減?2026年増税論の真相と損しない計算術
長年身を粉にして勤め上げた会社から支給される退職金。老後生活を支える最大の柱として期待を寄せるビジネスパーソンは多いものの、実際に銀行口座へ振り込まれる手取り額がいくらになるのか、その正確な算出ロジックを把握している人は驚くほど少ない。退職金には、毎月の給与や賞与とは比較にならないほど強力な税制上の優遇措置が講じられている一方で、受給手続きの不手際や受け取り時期の選択ミスによって、手取り額が数十万から数百万円単位で目減りする危険性が潜んでいる。
メディアやSNSでは「退職金増税」の噂が定期的に飛び交い、老後不安を煽る情報が錯綜している。2026年現在の税制枠組みにおけるリアルな税額計算のメカニズムを解剖し、手取りを最大化するための防衛策と見落としがちな盲点を検証していく。
📌 【この記事の重要ポイントまとめ】
- 要点1:退職金は「退職所得控除」と「2分の1課税」の二重優遇により税負担が極めて軽い一方、書類1枚の未提出で手取りが20.42%即座に削られる。
- 要点2:勤続年数20年超の控除枠見直し論争(いわゆる退職金増税)は労働移動円滑化の議論と直結しており、制度改正の動向とiDeCo併用時の年数カウントに警戒が必要。
- 要点3:住民税の課税時期や確定申告による還付メリットを正しく理解し、会社任せにしない主体的な出口戦略を立てることが手取り防衛の分岐点となる。
【手取りシミュレーション】退職金にかかる税金はいくら引かれる?意外な落とし穴
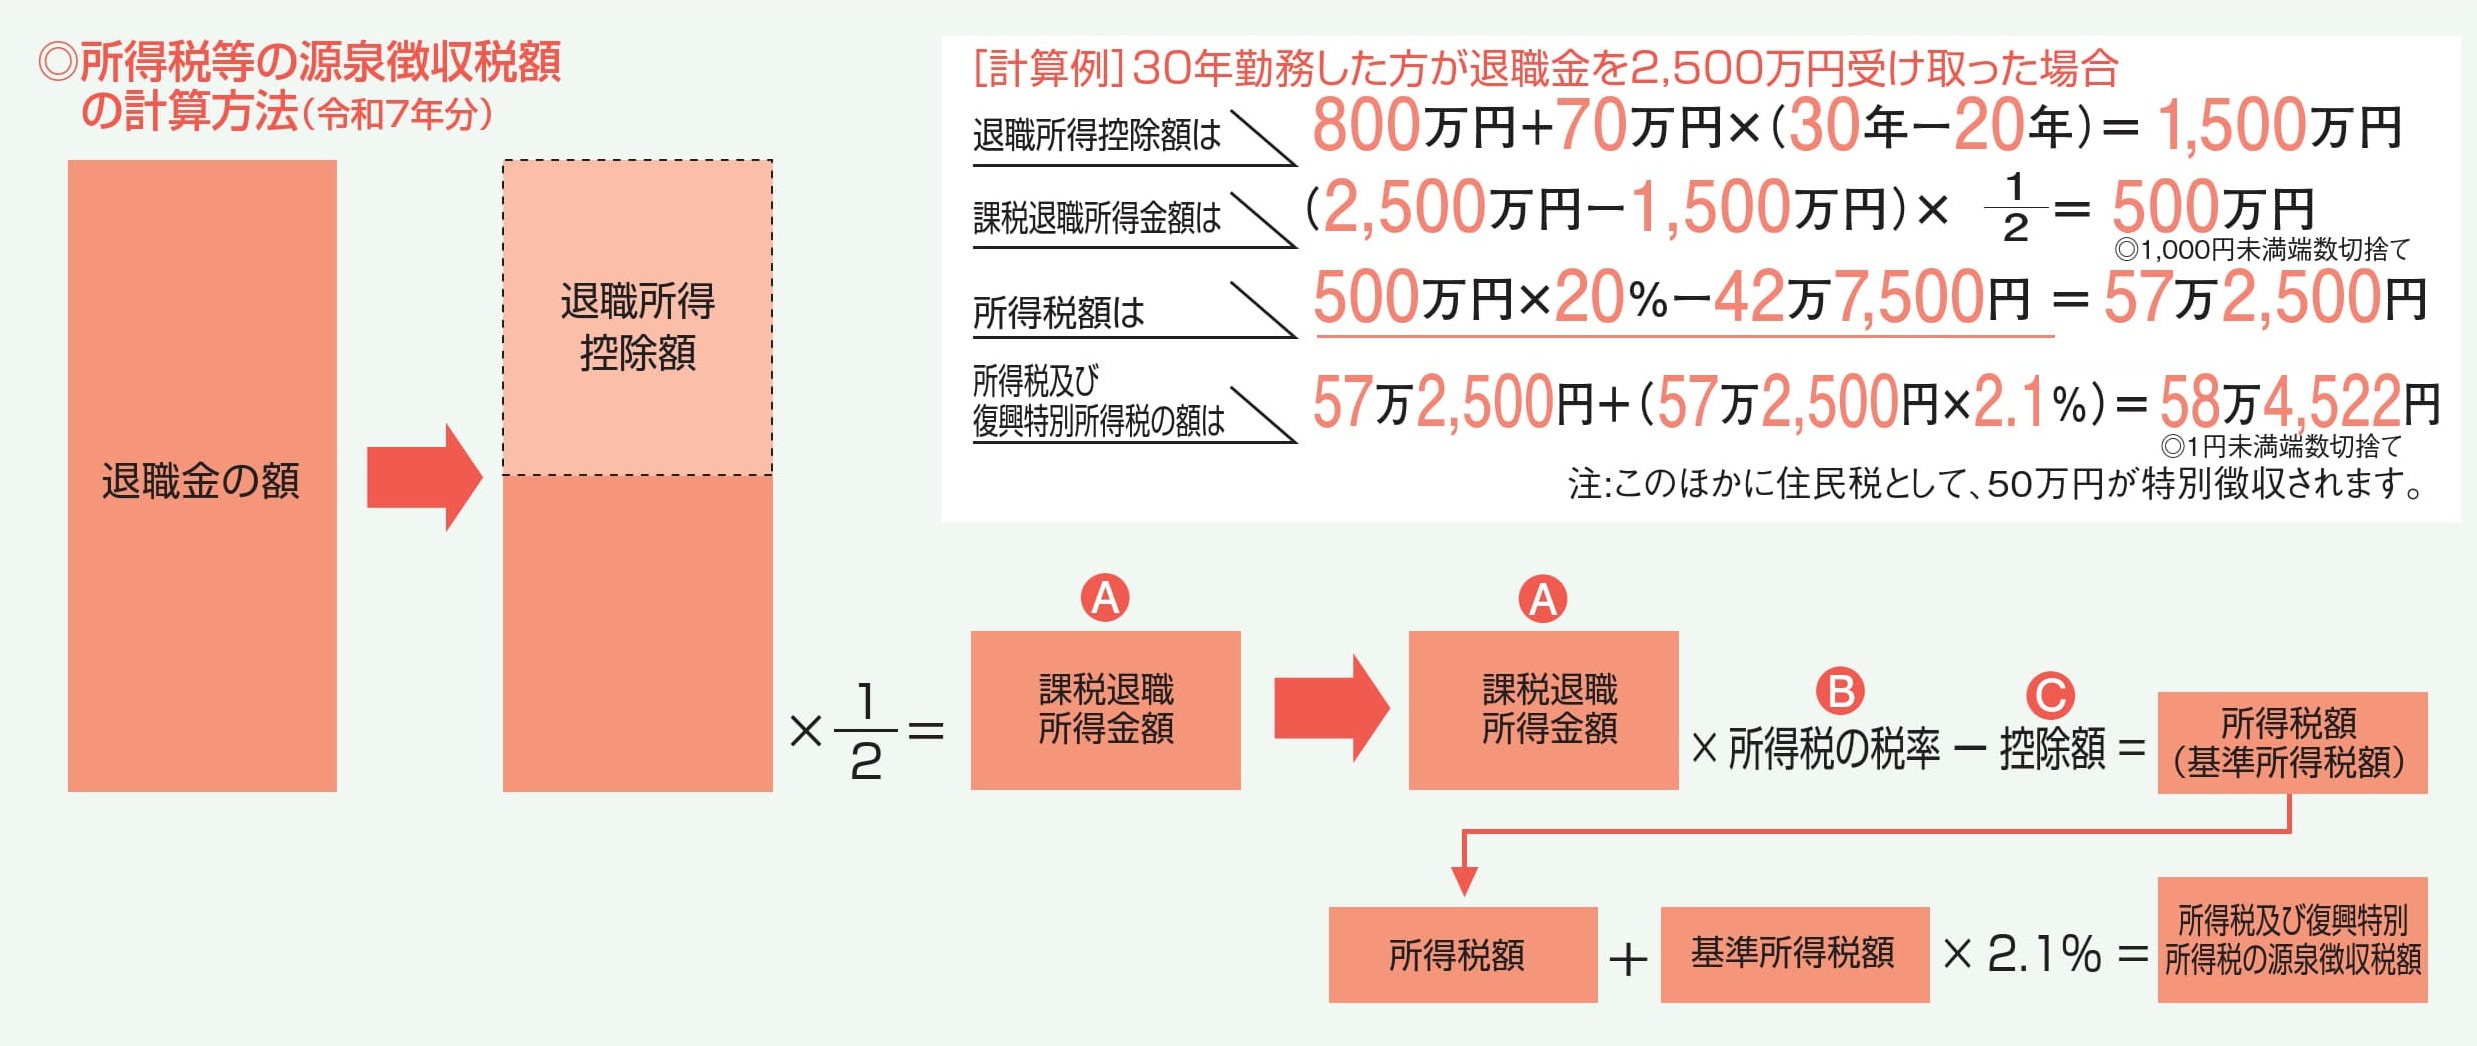
退職金に対する課税は、他の所得と合算せずに分離して税額を割り出す「申告分離課税」が採用されている。最大の防壁となるのが「退職所得控除」の存在だ。退職金非課税枠の計算式は、勤続年数によって明確に二段階で区分されている。
退職所得控除の計算方法の基本構造は以下の通りだ。勤続年数に1年未満の端数がある場合は切り上げ処理(例:勤続22年2か月であれば23年として計算)される。
- 勤続年数20年以下の場合:40万円 × 勤続年数(最低保障額は80万円)
- 勤続年数20年超の場合:800万円 + 70万円 ×(勤続年数 - 20年)
控除枠を差し引いた後の金額に「2分の1」を乗じたものが「課税退職所得金額」となる。この圧縮された金額に対して、累進課税の所得税(基準所得税+復興特別所得税2.1%)と、一律10%の住民税が課される仕組みだ。
どれほどの税金が引かれ、実際の手取りがいくら残るのか、代表的な勤続年数と受給額をベースにした退職金の手取り計算シミュレーションを一覧表で整理した。
| 項目(勤続年数・額面) | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 勤続15年・額面800万円 (自己都合退職・転職層) | 退職所得控除:600万円 課税対象額:100万円 税額合計:約15.1万円 手取り額:約784.9万円 | 実質税負担率:約1.9% 給与課税時の半分以下 | 控除枠600万と1/2課税が効いており、税金の影響は極めて軽微。 |
| 勤続30年・額面2,000万円 (定年退職の標準モデル) | 退職所得控除:1,500万円 課税対象額:250万円 税額合計:約40.4万円 手取り額:約1,959.6万円 | 実質税負担率:約2.0% 控除枠が手厚く機能 | 2,000万という大台に対して税負担は40万円強。現行税制の優遇を最も享受できるゾーン。 |
| 勤続38年・額面3,000万円 (大手・役職定年フル勤務) | 退職所得控除:2,060万円 課税対象額:470万円 税額合計:約100.8万円 手取り額:約2,899.2万円 | 実質税負担率:約3.4% 所得税率ゾーンが上昇 | 額面が3,000万に達しても税率はわずか3%台。給与所得なら数百万円が蒸発するのと対照的。 |
このように、通常の給与であれば数百万円規模の税負担が生じる高額支給であっても、退職金の税負担はわずか2〜3%前後に抑え込まれる。しかし、この平穏なシミュレーションは「所定の手続きを完了していること」を前提にした机上の空論に過ぎない。

【実態検証】「退職金で手取りが激減した」現場の生の声と悲鳴の正体
「額面2,000万円のはずが、口座に振り込まれたのは1,600万円弱だった。会社に騙されたのかと思った」――取材に応じた元電機メーカー勤務の男性(61歳)は、通帳記帳を行った瞬間の戦慄をそう振り返る。SNSや大手Q&Aサイトでも「退職金から400万円以上引かれた」「手取りが不当に少ない」といった切実な相談が定期的に投稿される。
この手取り激変劇の正体は、詐欺でも制度の欠陥でもない。会社から渡される退職所得の受給に関する申告書を提出し忘れたことによる、機械的な大増税トラップだ。
この書類を勤務先に提出しない場合、税法上「退職所得控除」も「2分の1課税」も一切適用されない。その結果、額面全額に対して退職金所得税源泉徴収として一律20.42%(所得税20%+復興特別所得税0.42%)が機械的に天引きされる。額面2,000万円であれば、408万4,000円が問答無用で差し引かれ、手取りは1,591万6,000円まで急落する計算だ。適正に申告書を出していれば税額は約40万円で済むはずが、書類1枚の出し忘れで10倍もの金額が一時的に消滅する。
さらに現場で混乱を招くのが、退職金にかかる住民税の支払い時期にまつわる勘違いだ。退職金そのものにかかる住民税(10%)は、退職金の支給時に会社が「現年分離課税」として源泉徴収するため、後から退職金分の住民税請求が来ることはない。しかし、多くの退職者をパニックに陥れるのは「退職した翌年の6月」に届く住民税の納付書だ。これは退職金に対する課税ではなく、「退職前年の高給現役時代に稼いだ給与所得に対する住民税」である。退職金の手取りを安易に使い込み、翌年の住民税や健康保険料の請求書を見て青ざめるケースが後を絶たない。
一般に知られていない盲点とネットの誤解|iDeCo併用と会社都合退職の罠
退職金の手取りを巡っては、ネット上で誤った言説が流布している領域が2つ存在する。それが「iDeCo(個人型確定拠出年金)の一時金受け取り」と「会社都合退職」の税務処理だ。
資産形成の王道として定着したiDeCoだが、iDeCo一時金と退職所得控除の併用ルールには極めて複雑な重複排除規定が存在する。iDeCoを一時金として受け取る場合も「退職所得」の扱いとなり、退職所得控除を消費する。ここで問題となるのが、受給するタイミングの前後関係だ。
- iDeCoを先に受け取り、退職金を後に受け取る場合:受給の間隔が「前年以前19年以内(いわゆる20年ルール)」に該当すると、iDeCoの加入期間と会社の勤続期間が重なる部分について、退職金側の退職所得控除枠が減額調整される。
- 退職金を先に受け取り、iDeCoを後に受け取る場合:受給の間隔が「前年以前4年以内(いわゆる5年ルール)」であれば退職所得控除が調整されるが、5年以上空ければiDeCo受給時に再び加入年数分の控除枠をフル活用できる。
「iDeCoを60歳で先に一時金受取し、65歳で会社の退職金をもらう」という計画を立てていた場合、退職金側の控除枠が大きく削られ、想定外の重課税を被る結果となる。出口戦略の順序を逆にするか、あるいは年金形式受取(公的年金等控除の適用)への分散を視野に入れる必要がある。
また、会社都合退職の退職金税金に関しても誤解が多い。「会社都合なら特別な非課税枠が上乗せされる」という言説が散見されるが、税法上の計算式や退職所得控除額は自己都合退職と全く同一である。ただし、会社都合退職によって「加算金(特別割増退職金)」が上乗せされた場合、その割増分もすべて退職所得として扱われるため、給与扱いで受け取るよりも税制面で圧倒的に有利になる。自己都合から会社都合への切り替えは、税金そのものの優遇ではなく、割増退職金の獲得と失業手当(基本手当)の待機期間免除において真価を発揮する。
2026年最新退職金増税の真相|勤続年数20年超の税制改正を読み解く
政府の税制調査会や「新しい資本主義実現会議」の議論が報じられるたび、ネット上で炎上を繰り返すのが2026年最新退職金増税の真相だ。その議論の核心は、長年維持されてきた勤続年数20年超の税制改正にある。
現行制度では、勤続20年までは1年あたり40万円の控除枠だが、20年を超えると1年あたり70万円へと1.75倍に跳ね上がる。財務省や経済財政諮問会議の有識者は「この傾斜配分が、同一企業への長期勤続を過度に優遇し、成長産業への労働移動を阻害している」と問題視し、勤続20年超の控除額を一律40万円に引き下げる、あるいは勤続年数に関わらず定額化する改革案を提示し続けている。
仮に勤続30年の社員で、20年超の控除枠が70万円から40万円へ引き下げられた場合、控除総額は「1,500万円」から「1,200万円」へと300万円縮小する。課税退職所得は150万円増加し、所得税・住民税を合わせて約30万〜40万円の増税となる計算だ。額面が大きく、勤続年数が長いシニア層ほど打撃は深刻化する。
ただし、2026年の現時点において、既存の給与生活者に直ちに痛税感を与えるような一律の全面改悪は政治的ハードルの高さから見送られ、経過措置の設置や段階的見直しの検討が慎重に進められている。メディアの「今すぐ退職金が奪われる」という過剰な煽りに惑わされることなく、国会審議と税制改正大綱の文言を冷静に見極めるリテラシーが求められる。
役員退職金の税務と適正額|一般社員とは全く異なる厳しい課税リスク
役員が受け取る退職慰労金には、一般社員とは次元の異なる税務上のリスクが待ち構えている。それが役員退職金の税務と適正額を巡る税務署との攻防だ。
法人が支給する役員退職金は原則として損金(経費)に算入できるため、法人税の圧縮と個人の手取り最大化を両立する手段として多用される。しかし、税務調査において「不相当に高額」と判断された過大役員退職金は、損金算入が否認される。適正額の算定には、税務実務で確立されている「功績倍率方式」が広く採用されている。
適正退職金 = 最終月額報酬 × 役員在任年数 × 役員功績倍率
功績倍率は同業種・同規模企業の平均値(代表取締役で2.0〜3.0倍、平取締役で1.0〜1.5倍程度)が目安とされ、これを超える突出した金額は否認リスクが跳ね上がる。さらに警戒すべきは、在任期間が5年以下の役員に対するペナルティ規定だ。「特定役員退職手当等」に該当する場合、退職所得控除を引いた後の「2分の1課税」の適用が完全に排除される。短期間で高額な役員退職金を支給して租税回避を図るスキームは、税法上完全に封じ込められている。

退職金の確定申告手続きと賢い節税|申告すべきケースと不要なケース
「退職所得の受給に関する申告書」を提出していれば、会社が適切な源泉徴収を行い課税関係が完結するため、原則として退職金の確定申告手続きは不要だ。しかし、あえて自ら確定申告を行うことで、手元に多額の現金を還付させられるケースが存在する。
確定申告を行うべき、あるいは申告によって得をする典型例は以下の3パターンだ。
- 申告書を出し忘れて20.42%引かれた場合:前述の通り、書類未提出で天引きされた過納分は、翌年2月16日以降に確定申告を行うことで全額還付される。納めすぎた数百万円を取り戻すための必須手続きとなる。
- 年の途中で退職し、再就職していない場合:その年の1月から退職日までの給与から引かれた所得税は、年間を通した所得控除(基礎控除、配偶者控除、社会保険料控除など)が十分に引ききれず、納めすぎの状態になっていることが多い。給与所得と退職所得の双方を確定申告することで、源泉徴収税額の還付を受けられる。
- 多額の医療費を支払った、あるいはふるさと納税を行っている場合:退職金自体からも一定の所得税が引かれているため、医療費控除や寄附金控除を適用することで、退職金から引かれた税金の一部を取り戻すことが可能だ。
【プロの結論】会社依存型人生からの脱却と心理的バウンダリーの確立
退職金をめぐる税金や制度の複雑さに直面した際、多くの人が抱くのは「長年会社に尽くしてきたのに、なぜ最後に税金で悩まされなければならないのか」という被害感情や制度への憤りだ。しかし、この感情の根底には、かつての日本的雇用慣行が刷り込んできた「会社への心理的共依存」が存在する。
昭和から平成初期にかけて、会社は個人のキャリアのみならず老後保障までを包括的に抱え込む擬似家族として機能していた。しかし、人的資本経営と労働流動化が叫ばれる2026年の現在、企業と個人の関係性は「対等な契約関係」へと不可逆的にシフトしている。退職金控除の縮小議論も、見方を変えれば国家が個人に対し「ひとつの組織に人生の命運を預け切るな」という冷徹なシグナルを発信している証拠に他ならない。
制度改悪の噂に怯え、右往左往する人々は「会社が何とかしてくれる」「制度が変わらなければいい」という受け身の姿勢から抜け出せていない。対照的に、手取りを最大化し経済的平穏を勝ち取る人々は、会社組織との間に明確な「心理的バウンダリー(境界線)」を引き、制度のルールを自らの手で解読・ハックしている。退職金は会社からの恩賞ではなく、自らが勝ち取った正当な資産である。その最後の手取りを守るリテラシーこそが、真の自立したセカンドライフを拓く防壁となる。
【向いている人・おすすめできる人の条件】
勤続年数と自身の退職金規程を正確に照合し、iDeCoの受給順序を含めた5〜10年単位の出口戦略を逆算できる人。退職所得申告書を確実に提出し、退職後の住民税キャッシュフローを別途プールできる計画的な資質を持つ人には、現行の優遇税制は強力な追い風となる。
【慎重になるべき・おすすめできない人の条件】
「退職金の手続きはすべて人事部がやってくれる」と盲信している人や、額面金額だけを見て退職直後に大型消費・投資を計画している人。翌年に押し寄せる前年給与分の住民税インパクトを考慮せず、キャッシュフローを枯渇させる危険性が極めて高い。
【退職金にかかる税金】に関するよくある質問(FAQ)
Q1:勤続年数の端数はどのように処理されますか?数か月しか働いていない年もカウントされますか?
A1:退職所得控除の計算において、勤続年数の端数は「1日でも勤務していれば1年に切り上げ」て計算されます。例えば勤続20年と1日の場合、勤続年数は21年としてカウントされ、20年超の70万円控除枠が適用されます。休職期間の扱いについては各企業の退職金規程に準拠するため、社内ルールの事前確認が必要です。
Q2:退職金の手取りを少しでも増やすために、退職直前に個人でできる対策はありますか?
A2:退職日を調整できる場合、勤続年数が切り上がるタイミング(例:19年11か月なら翌月まで在籍して20年に乗せる)まで在職期間を延ばすことが最も確実な節税策です。また、iDeCoの一時金を既に受け取っている、あるいは受け取る予定がある場合は、受給年を5年以上離すスケジューリングの再設計が手取り防衛に直結します。
Q3:退職金の確定申告を行うと、翌年の国民健康保険料や介護保険料が上がってしまいますか?
A3:上がりません。退職所得は申告分離課税であり、確定申告を行った場合でも、国民健康保険料や後期高齢者医療制度の保険料算定の基準となる「総所得金額等」には原則として含まれません。手取りを取り戻すための還付申告を躊躇する必要はありません。
まとめ:今後の動向と失敗しないための判断基準
退職金に対する税金は、諸外国と比較しても類を見ないほどの強力な控除と「2分の1課税」によって、現在もなお極めて有利な聖域として保護されている。しかし、その優遇の傘にあぐらをかき、書類提出を怠ったり制度の重なりを軽視したりすれば、一瞬にして数百万円の損失を被る。
勤続20年超の控除見直し論争が示す通り、終身雇用を前提とした税制の恩恵が永続する保証はない。自らの勤続年数から非課税枠を正確に算出し、iDeCoや年金との受給順序を精査した上で、振り込み直後の手取りと翌年の住民税を見据えた資金計画を完遂すること。これこそが、激変する時代において自らの労働対価を守り抜く唯一無二の防衛策である。 (出典: 退職 金 に かかる 税金(Yahoo!ニュース))
テクノロジーやライフスタイル領域を中心に執筆活動を行っています。趣味は写真撮影と旅行です。