三井住友カード100万円修行でPayPayは対象?対象外の罠と2026最新攻略
年会費を永年無料にし、さらにボーナスポイントを獲得するための登竜門として定着した「100万円修行」。なかでも圧倒的な人気を誇る三井住友カード ゴールド(NL)において、国内最大のコード決済であるPayPayを組み合わせて効率よく条件を達成したいと考える決済ユーザーは少なくありません。しかしネット上やSNSでは、「PayPayで支払ってもカウントされない」「他社カード排除のせいで使えなくなった」といった不穏な噂や誤解が絶えず飛び交っています。
日々の生活費をPayPayに集約して一気に100万円を達成しようと目論んでいた人にとって、決済が無効扱いされる事態は何としても避けなければなりません。2026年現在の加盟店規約や還元設計、そしてこれまでの決済各社の激動のルール変更を踏まえ、PayPay決済が修行に反映される「真の条件」と絶対に踏んではいけない罠を専門記者の視点から徹底的に解剖します。
📌 【この記事の重要ポイントまとめ】
- 要点1:PayPayの「残高チャージ」は不可または対象外だが、カードを直接「紐付け」したクレジット決済は原則100万円修行のカウント対象となる。
- 要点2:過去に波紋を呼んだ「PayPayの他社クレカ利用停止」騒動の経緯や利用制限枠を正確に把握しないと、突然決済が通らず達成計画が崩れるリスクがある。
- 要点3:Kyashなど一部プリペイドの封鎖が進むなか、Vpassアプリによる集計期間と達成状況のリアルタイム確認が失敗を防ぐ絶対防衛線になる。
【真相解明】三井住友カード100万円修行でPayPay決済は対象になるのか?
読者が抱く最大の疑問に対して、公式規約と決済システムの照合から導き出した事実をお伝えします。結論から言えば、三井住友カード 100万円修行 PayPay 対象か否かは、「決済の出口をどちらに設定しているか」によって白黒が真っ二つに分かれます。
PayPayの支払い方法として、三井住友カードから直接決済を行うPayPay クレジットカード決済 紐付けを選択した場合、三井住友カード側では通常の加盟店ショッピング利用(Visa/Mastercard加盟店での利用)として処理されます。したがって、この方法による街の店舗での決済は、しっかりと100万円修行の利用累計額にカウントされます。
一方で、最も多くの人が勘違いして致命傷を負っているのが「チャージ」です。そもそもPayPay残高へのチャージに対応しているクレジットカードは原則としてPayPayカードのみであり、三井住友カードからPayPay残高へ直接チャージすることは原則不可能です。仮に何らかの迂回ルートを用いたとしても、電子マネーチャージ取引は三井住友カードの規定により利用金額の集計から除外されます。「チャージしたつもりが未達成だった」という悲鳴は、この仕様の取り違えから発生しています。

噂の真偽を徹底検証|「カウントされない」と囁かれる決定的な理由
決済の実態としてはカウントされるにもかかわらず、なぜ知恵袋や5ちゃんねるなどのコミュニティで「PayPayは修行対象外」という言説が後を絶たないのでしょうか。取材を進めると、決済業界の激動とユーザーの心理的混乱が複雑に絡み合った3つの構造的要因が浮かび上がってきました。
第一の要因は、2023年以降に決済業界を揺るがしたPayPay 他社クレジットカード 利用停止 経緯による記憶の刷り込みです。PayPay運営会社はかつて、他社クレジットカードの決済利用を完全停止する方針を打ち出し、ユーザーや加盟店から猛反発を受けました。公正取引委員会の動向や利用者の離脱懸念を受けて方針の延期や見直しが行われたものの、「PayPayでは他社カードが使えなくなった=三井住友カードも使えない」という強い思い込みが現在もネット上に色濃く残っています。
第二の要因は、利用上限額(利用枠)の厳格化です。PayPayに紐付けた他社クレジットカード決済には、不正利用対策および自社経済圏への誘導を目的として「過去24時間で2万円、過去30日間で5万円(本人認証完了済みの場合は上限引き上げ措置あり)」といった厳しい上限が課されるケースがあります。高額決済を行おうとしてレジでエラーが頻発したユーザーが、「三井住友カードを弾かれた、対象外に違いない」と短絡的に結論づけて情報拡散してしまった経緯があります。
第三の要因は、三井住友カード Vポイント付与 対象外取引と「修行集計」の混同です。三井住友カードでは一部の取引において「Vポイントは付与されないが、100万円の累計額にはカウントされる取引」と「ポイントも修行も両方対象外となる取引」が存在します。この複雑な二重基準が、初心者の理解を著しく妨げているのです。
【データ比較】100万円修行の「対象」と「対象外一覧」徹底検証
三井住友カードが発行する各種ゴールドカードにおいて、年会費永年無料および継続特典(1万ポイント進呈)の判定基準は極めて厳格です。公式発表資料および規約に基づき、代表的な決済ルートの対象可否を一覧表に整理しました。
| 決済方法・チャージ先 | 100万円修行の判定 | 通常Vポイント付与(0.5%) | 編集部の見解・注意点 |
|---|---|---|---|
| PayPay(クレカ紐付け払い) | 対象(○) | 付与対象(○) | コード決済単独ではPayPayポイントがつかない点に留意。 |
| PayPay残高チャージ | 不可 / 対象外(×) | 対象外(×) | 直接チャージはPayPayカード限定。迂回ルートも封鎖。 |
| Kyashチャージ | 対象外(×) | 対象外(×) | 規約改定により集計対象外へ完全移行。利用は厳禁。 |
| 交通系IC(Suica / PASMO) | 対象外(×) | 対象外(×) | Apple Pay経由等のチャージも修行・ポイント共に完全除外。 |
| Amazonギフトカード購入 | 対象(○) | 付与対象(○) | 期末の駆け込み達成において最も安全かつ王道の回避策。 |
| SBI証券の投信積立 | 対象外(×) | 別途付与(条件別) | 積立額は年間利用額の算定に1円もカウントされない。 |
表から明らかなように、三井住友カード 100万円修行 対象外一覧には、ユーザーが日常的に使いがちな交通系電子マネーやプリペイドカードへのチャージが網羅されています。かつてポイ活界隈で裏ワザとして重宝されたKyash 三井住友カード 100万円修行ルートも、規約改定によって対象外に指定されました。チャージ系サービスがことごとく塞がれるなかで、PayPayの「直接紐付け決済」が未だ対象として生き残っている点は見逃せません。
【実態検証】利用者の生の声と現場目線で見えたリアル
決済現場での実際の使い勝手はどうなのでしょうか。SNSや掲示板に寄せられた実際の利用者の生々しい証言を検証すると、理論上の仕様と現場のオペレーションには小さくない摩擦が存在することが分かります。
都内のIT企業に勤務する30代男性は、昨年の修行期間を振り返り次のように語ります。「個人経営の居酒屋やランチ店など、PayPayしか使えない店舗で三井住友カードを切れるのは非常に助かった。月換算で2万〜3万円は確実に底上げできた」。クレジットカード非対応でコード決済のみを導入している個人商店において、PayPay紐付け決済は修行の救世主として機能している実態があります。
しかし、手放しで喜べる状況ばかりではありません。別の利用者は「チェーン店でPayPayを提示し、いざ決済しようとしたら他社クレカの利用上限制限に引っかかり、後ろに並ぶ客の視線に耐えかねて別の現金で払ってしまった」という苦い経験を明かしています。また、レジ担当者がバーコードを読み取る「ストアスキャン方式」では問題なく決済できるものの、客側がQRコードを読み取って金額を入力する「ユーザースキャン方式(スキャン支払い)」の場合、店舗側の契約プランや端末設定によって他社クレジットカード決済が不可となるケースが現場で散見されます。
一般に知られていない盲点とネットの誤解|集計期間と達成状況の落とし穴
100万円修行において、決済手段の選択と同じくらい重大な失敗要因となっているのが「時間の管理」です。多くの挑戦者が初歩的な勘違いによって涙を呑んでいます。
まず押さえるべきは、100万円修行 集計期間 確認のルールです。集計期間はカレンダー通りの「1月1日〜12月31日」でもなければ、年度の「4月1日〜翌年3月31日」でもありません。原則として「カード加入日の翌月1日を起点とした1年間(12ヶ月後の末日まで)」となります。例えば、加入日が4月15日の場合、集計期間は翌年4月30日までとなります。この個別設定されるタイムリミットを正確に把握していないと、あと数万円というところで期間切れを迎えることになります。
さらに注意を要するのが、売上伝票の確定タイミングです。街の加盟店で3月30日にPayPay紐付け決済を行ったとしても、店舗からカード会社へ売上データが到着するのが4月中旬になれば、前年の集計には滑り込みセーフとならず除外される危険性があります。これを防ぐためには、100万円修行 達成状況 確認方法を確立しておくことが不可欠です。三井住友カード会員専用アプリ「Vpass」内には、現在の累計利用額と達成率を可視化する専用メーターが用意されています。ネットの噂に頼るのではなく、この公式メーターが確実に動いているかを決済ごとに確認する姿勢が求められます。

2026年最新おすすめルートと賢い攻略法
制度疲弊と還元率の改悪が相次いだ近年のキャッシュレス市場において、安全かつ無駄遣いゼロで達成するための100万円修行 おすすめルート 2026を提示します。無理な散財を重ねては本末転倒です。
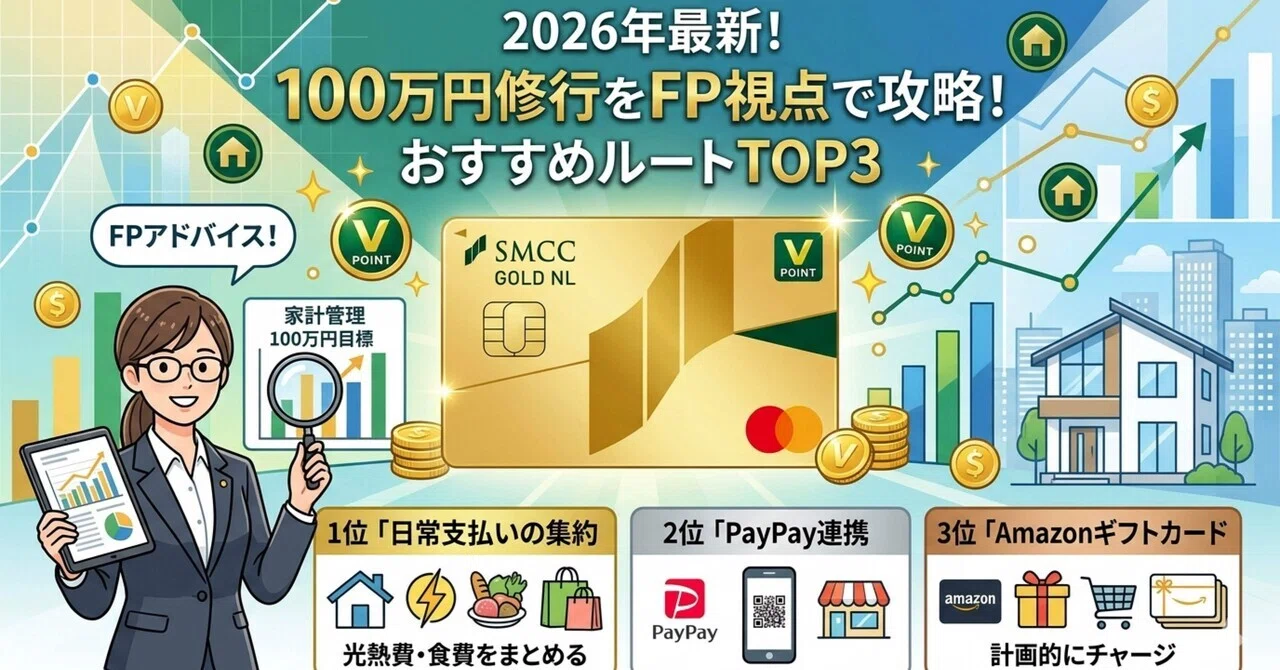
最優先すべきは、家計の「固定費」の徹底的な集約です。電気・ガス・水道などの公共料金、携帯電話料金、インターネット回線、生命保険料、各種サブスクリプションの支払いをすべて三井住友カード ゴールド(NL)に集約します。総務省の家計調査を参考にしても、単身世帯で月3万〜5万円、ファミリー世帯であれば月8万〜12万円程度の固定費が存在するため、これだけで年間40万〜100万円の基礎土台が自動的に形成されます。
その上で、日々の日常決済を構築します。セブン-イレブン、ローソン、マクドナルドなどの対象店舗では、PayPayを介さず直接スマートフォンのVisaのタッチ決済・Mastercardタッチ決済を利用して最大7%以上の高還元を享受するのが得策です。そして、クレジットカード直接払いに非対応の街の個人店やクリニック、美容室などでのみ「PayPay紐付け決済」を補完兵器として差し挟むのが最もスマートな布陣となります。
それでも集計期限直前に10万円〜20万円程度のショートが見込まれる場合は、有効期限が10年と長いAmazonギフトカードのチャージタイプを自己購入するか、ふるさと納税(対象決済サイト)に充当するのが、将来の生活費の前払いとして極めて有効な防衛策となります。
【プロの結論】おすすめできる人・慎重になるべき人の判断基準
ここで、消費行動経済学および家計心理の観点から、この修行に挑むべきかどうかの明確な線引きを示します。
本カードの三井住友カード 年会費永年無料 条件は、「一度でも年間100万円を達成すれば、翌年以降5,500円(税込)の年会費が永久に免除される」という破格の設計です。したがって、年間利用額が自然体で100万円を超える生活実態がある人にとっては、生涯コストを劇的に削る最強の金融資産防衛ツールとなります。
しかし、「修行のために不要な高額商品を買う」「ポイント目当てで毎月の外食費を増やす」といった心理的逆転現象に陥る人は今すぐ立ち止まるべきです。行動経済学で言う「サンクコスト効果(回収できない投資に執着する心理)」に囚われ、年会費5,500円を浮かすために数万円の無駄遣いをしては完全に本末転倒です。月平均8.4万円の決済が生活必需支出のみで達成できない世帯は、一般カード(年会費無料)に留まるのが最も賢明な選択と言えます。
【三井住友カード 100万円 修行 paypay】に関するよくある質問(FAQ)
Q1:PayPayで支払った金額は、即座にVpassアプリの達成状況メーターに反映されますか?
A1:即時反映はされません。PayPayから三井住友カードへ売上確定データが送信された後、通常2〜5営業日程度でVpassの「100万円達成状況」メーターに加算されます。月末の決済分は反映が翌月へずれ込む場合があるため、集計期限ギリギリの利用は避けてください。
Q2:PayPayカードを持っていなくても、三井住友カードだけでPayPayは使えますか?
A2:利用可能です。PayPayアプリのアカウント画面から支払い方法の管理を開き、クレジットカードの追加で三井住友カードを登録・3Dセキュア認証を済ませることで、街の加盟店でのQRコード支払いに利用できます。ただしPayPay残高へのチャージはできません。
Q3:家族カードでの利用分も、本会員の100万円修行に合算されますか?
A3:合算されます。三井住友カード ゴールド(NL)の家族カード(年会費無料)による日常決済や、家族カードを紐付けたコード決済の利用分もすべて本会員の年間累計利用額として集計されます。夫婦や家族で力を合わせて100万円を目指す方法は非常に有効です。
まとめ:今後の動向と失敗しないための判断基準
キャッシュレス業界におけるプラットフォーム側の顧客囲い込みは一段と苛烈さを増しており、外部クレジットカードに対する規制や上限枠の見直しは今後も突発的に行われる可能性があります。現時点でPayPayの直接紐付け決済は100万円修行の有効なルートとして機能していますが、これ一本に依存する達成計画は極めてハイリスクです。
勝敗を分けるのは、ルールの正確な把握と公式ツールの活用に尽きます。固定費の口座振替切り替えを主軸に据え、PayPay決済は補助輪として活用しながら、Vpassアプリのメーターで定期的に進捗を管理する。この堅実な運用を貫くことこそが、無駄な出費を一切出さずに「年会費永年無料」と「ボーナスポイント」という最大の果実を手にする最短ルートとなります。 (出典: 三井住友カード 100万円 修行 paypay(Yahoo!ニュース))
テクノロジーやライフスタイル領域を中心に執筆活動を行っています。趣味は写真撮影と旅行です。