領収書とレシートの違いは?実は税務調査でレシート最強の真相【2026】
レジで会計を済ませる際、条件反射のように「手書きの領収書をください」と頼んでいないでしょうか。「宛名入りの立派な領収書でなければ経費で落とせない」という思い込みは、日本のビジネスシーンに根強く残る代表的な誤解の一つです。2026年現在の税務調査の現場や経理実務では、むしろ「手書きの領収書よりも、詳細な明細が印字されたレシートのほうが圧倒的に証拠能力が高い」という逆転現象が完全に定着しています。
2023年10月に導入されたインボイス制度(適格請求書等保存方式)の定着や、電子帳簿保存法の抜本的な規制緩和を経て、経費精算を巡るルールは大きく様変わりしました。漫然と手書きの領収書に依存し続けると、経費として否認されたり、仕入税額控除を失ったりする重大なリスクすら孕んでいます。なぜレシートのほうが税務上有利とされるのか、その決定的な法的根拠と実務の最前線を徹底解剖します。
📌 【この記事の重要ポイントまとめ】
- 要点1:民法上、領収書とレシートに効力の優劣はなく、税務調査では「品名明細」が印字されるレシートのほうが改ざん不能な強力な証拠となる。
- 要点2:インボイス制度下では、飲食や小売などの指定業種においてレシート形式の「適格簡易請求書」で宛名がなくとも全額控除が認められる。
- 要点3:クレジットカード売上票の代用ミスや、レシートと領収書の「両方受領」による二重計上疑惑は、重加算税を招く最大の落とし穴である。
【法的根拠と実態】領収書とレシートの税務上の違い|なぜ「レシート最強説」なのか
法律上の定義から紐解くと、領収書とレシートの本質は同一です。民法第486条は「弁済をした者は、弁済を受領した者に対して受取証書の交付を請求することができる」と規定しており、領収書もレシートも代金を受け取った事実を証明する「受取証書」に該当します。国税庁の公式見解においても、名称が「領収書」であるか「レシート」であるかによって税務上の格付けがなされることはありません。
それにもかかわらず、なぜ現場で「レシートが経費精算で有利な決定的な理由」が叫ばれるのでしょうか。最大の要因は、記載情報の圧倒的な具体性にあります。手書きの領収書には「お品代として」「お食事代として」と抽象的な但し書きが記されることが多く、具体的に何を購入したのかが第三者には判別できません。これに対し、レジシステムから自動発行されるレシートには、購入した個別の商品名、単価、数量、利用日時(秒単位まで記録されるケースも多数)、店舗名、レジ担当者番号まで克明に印字されます。
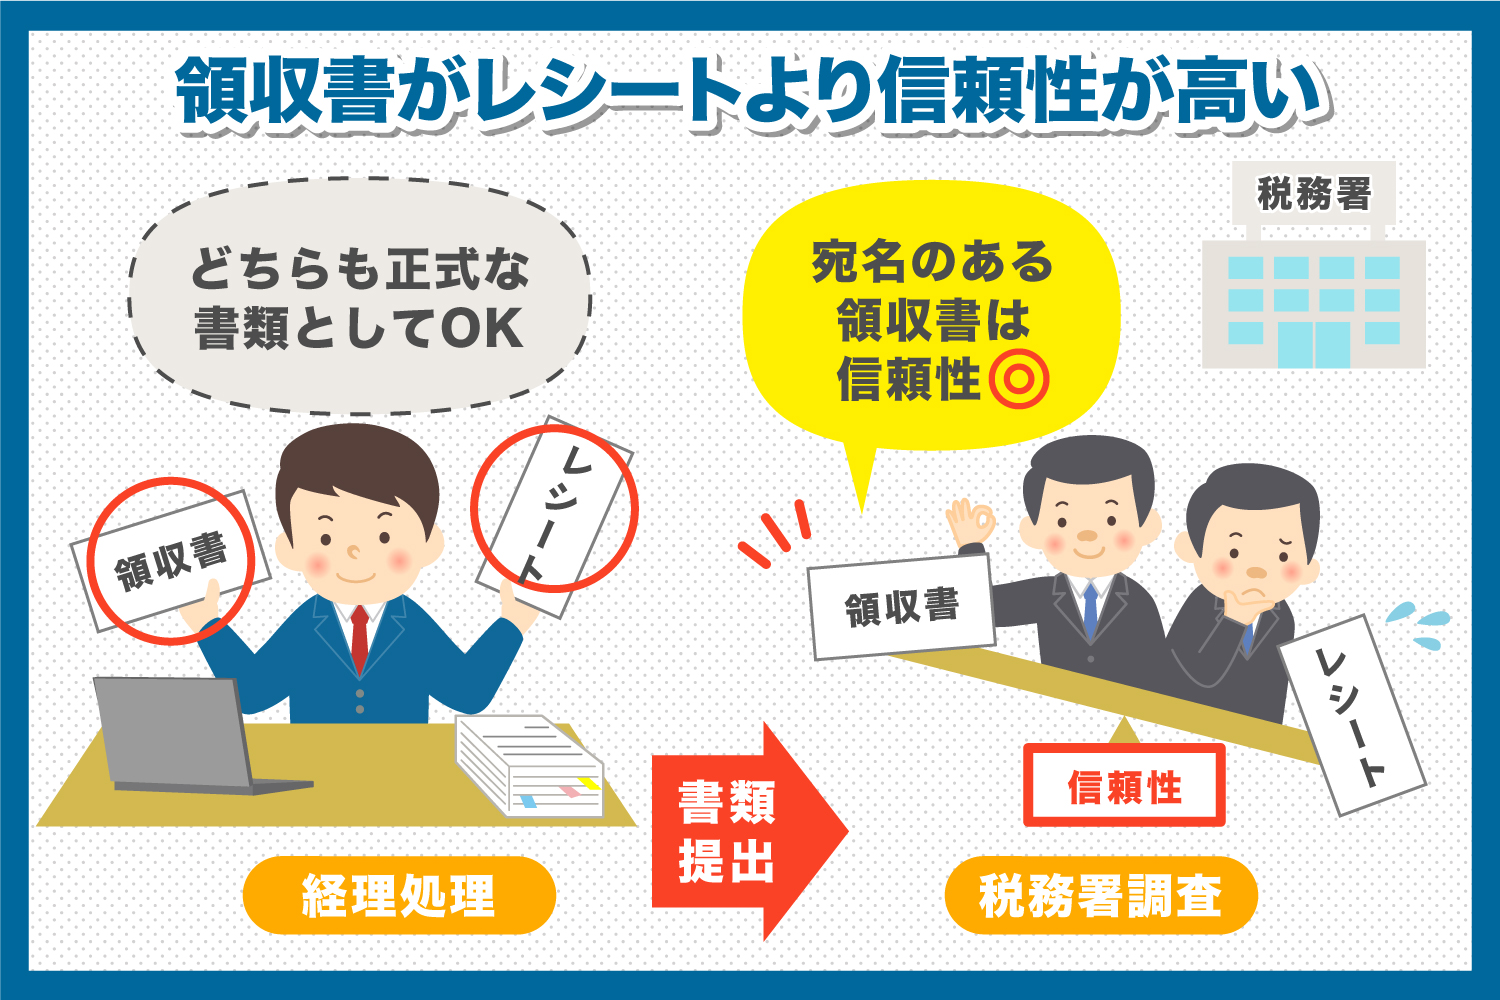
税務調査において調査官が最も注視するのは、「その支出が本当に事業に関連する正当な経費であるか否か」という点です。例えば、文具店で手書きの領収書に「お品代 55,000円」と書かれていた場合、個人的なゲーム機や高級ブランド品を購入して紛れ込ませたのではないかという疑念が生じます。一方でレシートであれば、「コピー用紙 500枚」「トナーカートリッジ 2本」と品目が一目瞭然です。人為的な書き換えが極めて困難な機械印字であるレシートこそ、税務署に対して余計な疑念を挟ませない最強の防壁となります。
【徹底比較】手書き領収書 vs レジレシート|保存要件と税務調査の証拠能力
手書きの領収書とレジレシートの実務上の差異を、各種法令や税務調査における判断基準に基づいて一覧表に整理しました。単なる慣習ではなく、データと要件の観点から両者の立ち位置を把握することが実務リスクの回避につながります。
| 項目 | 手書き領収書 | レジレシート(機械印字) | 編集部の見解・実務評価 |
|---|---|---|---|
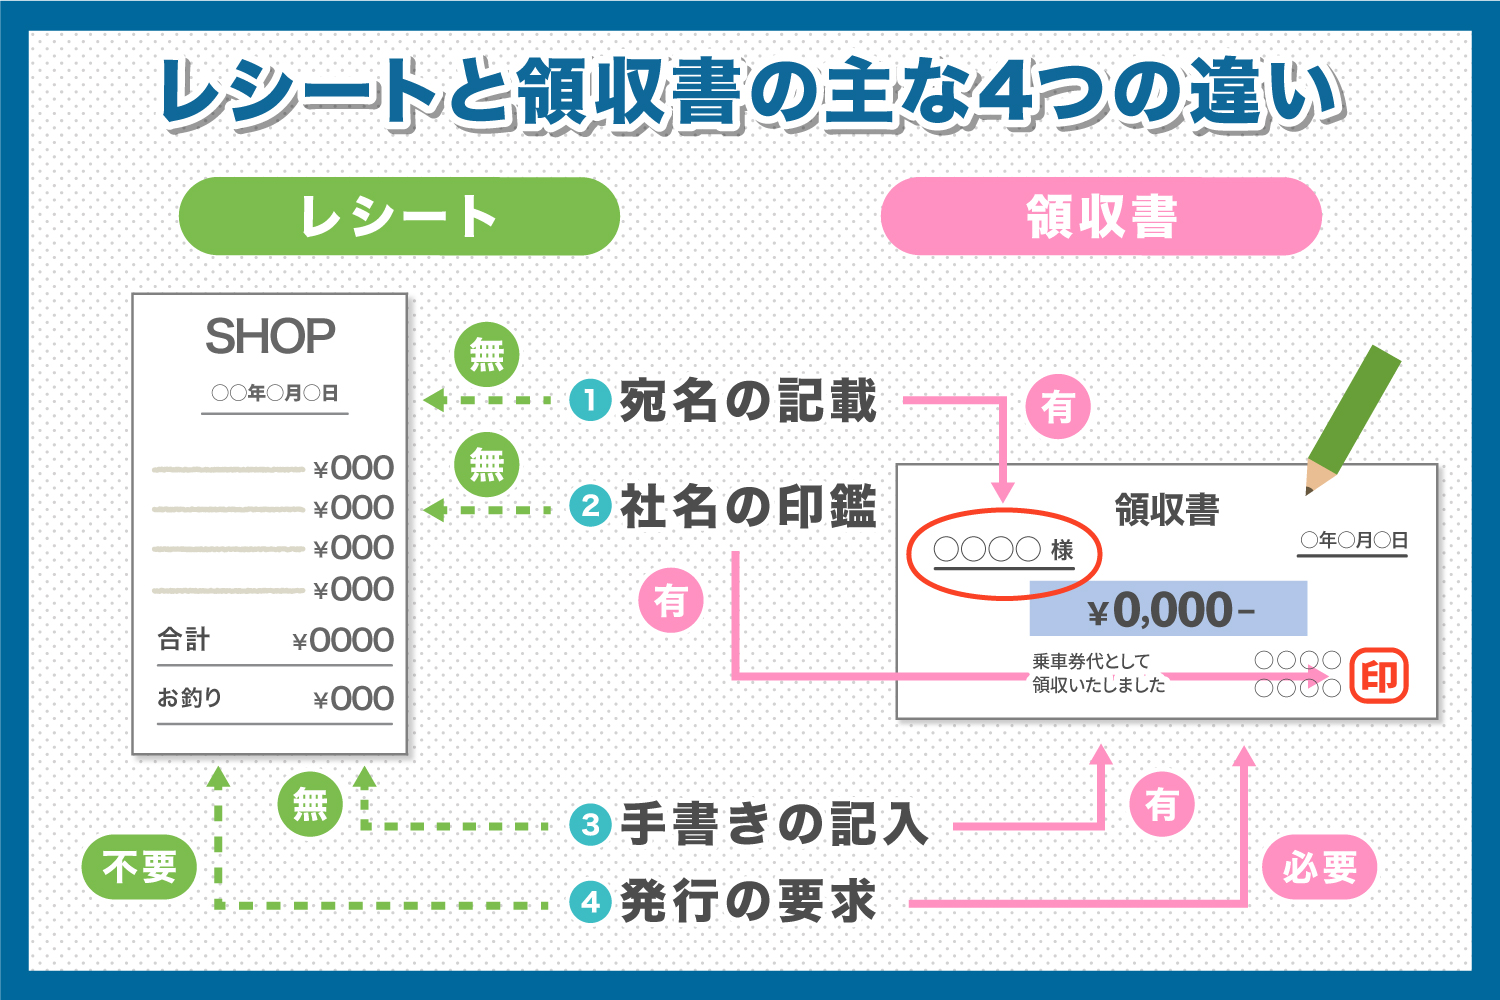
| 購入品目の明細 | 「お品代」など曖昧な記述が多い | 商品名・数量・単価が1行ずつ印字 | 税務調査での説明力はレシートが圧勝 |
| 宛名の有無 | 会社名や屋号を指定(「上様」は形骸化) | 原則として宛名印字なし | 簡易インボイス対象業種なら宛名不要 |
| インボイス記載要件 | 手書きで登録番号や税率区分を記載(記載漏れ頻発) | POS連動でT番号・税率内訳を自動出力 | システム管理されたレシートが不備リスク極小 |
| 物理的耐久性 | 上質紙+油性ボールペンなら10年以上維持 | 感熱紙の場合、熱や光で数年内に退色の危険 | 電帳法のスキャナ保存併用で弱点を完全克服 |
| 改ざん・不正耐性 | 白紙領収書への自己記入や数字改ざんの余地あり | レジジャーナルと連動しており偽造が極めて困難 | 税務当局の心象は機械印字のほうが遥かに良好 |
【インボイス制度の深層】適格簡易請求書(簡易インボイス)と最新動向
インボイス制度が施行されて以降、多くの経理担当者や個人事業主を悩ませてきたのが「宛名のないレシートで消費税の仕入税額控除が引けるのか」という疑問です。この答えは、消費税法第30条第9項に明確に規定されています。不特定多数の顧客に対して取引を行う一定の業種においては、通常の「適格請求書」に代えて、宛名の記載を省略できる「適格簡易請求書(簡易インボイス)」の交付が法的に認められています。
簡易インボイスの交付が認められている対象事業者は以下の通りです:
- 小売業(スーパー、コンビニエンスストア、百貨店、ドラッグストアなど)
- 飲食業(レストラン、カフェ、居酒屋など)
- 写真業
- 旅行業
- タクシー業
- 駐車場業(不特定多数の者を対象とするもの)
- その他、不特定かつ多数の者に資産の譲渡等を行う事業
つまり、居酒屋での接待飲食費や、文具・消耗品を量販店で購入した際の支出は、宛名のないレシートであっても、店舗のインボイス登録番号(T+13桁)、取引年月日、取引内容、税率ごとに区分した対価の額、および消費税額等が印字されていれば、法的に満額の仕入税額控除が適用されます。
なお、2026年秋にはインボイス導入時の激変緩和措置であった「免税事業者からの仕入れに対する80%控除特例」が終了し、50%控除へのステップダウンが予定されています。税務当局による登録番号の突合チェックは年々厳格化しており、手書き領収書にゴム印が押されていなかったり、登録番号に1文字でも誤記があったりすると控除が一切認められない事故が現場で頻発しています。POSレジから出力される正確な簡易インボイス(レシート)をそのまま保存することこそ、最も安全確実な防衛策です。
一般に知られていない盲点とネットの誤解
ネット上の掲示板やSNSでは、税務や経理に関する古い都市伝説や誤った解釈が未だに飛び交っています。悪意がなくとも、無知によって追徴課税の対象になりかねない3大トラップを検証します。
第1の誤解は、「宛名が『上様』でも但し書きが『お品代』でも、3万円未満なら領収書なしで経費にできる」という言説です。かつての消費税法に存在した「3万円未満の領収書等保存不要の特例」は、インボイス制度のスタートに伴って完全に撤廃されました。現在、少額特例(基準期間の課税売上高が1億円以下等の事業者を対象とした1万円未満の取引に関する特例)の対象でない限り、たとえ数百円のボールペン1本であってもインボイスの保存が必須です。また、「上様」や「お品代」と書かれた手書き領収書は、実質的な取引確認が取れないとして税務調査官から執拗な反面調査(取引先店舗への照会)を招く火種にしかなりません。
第2の誤解は、「クレジットカードの売上票(利用控え)を領収書の代わりに保管していれば問題ない」という思い込みです。店頭でカード決済をした際に受け取る横長の明細票には、店舗名と利用金額しか書かれていないものが多く存在します。国税庁は公式見解として、信販会社が発行する利用明細や店頭のカード売上票は、事業者から直接購入代金を領収した受取証書ではないため、原則として仕入税額控除の証拠書類には該当しないと明示しています。カード決済時も必ず「店舗のPOSレジから出る購入明細レシート」を受け取り、保管しなければなりません。
第3の致命的なリスクが、領収書とレシートの両方を受け取ることによる「二重計上疑惑」です。店舗によっては、レシートを出した後に依頼されて手書き領収書を切るケースがあります。この2枚を会社に提出したり帳簿に計上したりすると、同一取引の二重落とし(経費の過大計上)とみなされます。万一、税務調査で意図的な経費の水増しと判断された場合、過少申告加算税どころか最悪35%〜40%に及ぶ「重加算税」が課され、最長7年分の過去の帳簿まで遡及調査を受ける事態に発展します。両方手元に残った場合は、即座に手書き領収書側にレシートをホチキス留めし、1回分の取引であることを明示しておく必要があります。
【実態検証】利用者の生の声と現場目線で見えたリアル
経理現場や第一線の営業マンの間では、どのような軋轢や実態が生じているのでしょうか。企業の経理担当者への聞き取り取材やコミュニティに寄せられた生の声から、実務のリアルな摩擦が浮かび上がってきます。
都内中堅メーカーの経理主任は次のように実情を吐露します。
「毎月の経費精算で最も手戻りが多いのが、営業部員が持参する居酒屋の手書き領収書です。『有限会社』と『株式会社』の法人形態が間違っていたり、インボイス登録番号の数字がかすれて読めなかったりします。修正を依頼するために店舗へ電話をかけさせる二度手間が絶えません。最初から『明細レシートをそのまま提出してください』と社内通達を出してからは、精算処理のスピードが劇的に改善しました」
一方で、営業職の現場からは独自の悩みが聞こえてきます。大手商社の営業担当者は、接待交際費における特有の力学を証言します。
「クライアントの重役を招いた会食では、会計時にレシートを財布に押し込む姿を見せるのは無作法とみなされる昭和的な空気感がまだ残っています。『お会計、領収書のご用意をお願いします』とスマートに差し出される手書き領収書のほうが、接待としての格好がつくという現場の心理的ハードルは確かに存在します」
SNSや相談サイト上でも、「コンビニで数百円の買い出しをしただけなのに、わざわざ手書き領収書を書かせる上司がいる」「レシートを提出したら経理から領収書を再発行してもらえと突っ返された」といった理不尽な社内ローカルルールに対する悲鳴が散見されます。法令上の要件と、旧態依然とした社内慣習とのギャップが、現場に不毛なコストを生み出している実態が浮き彫りになっています。

【電帳法と保管期間】電子帳簿保存法スキャナ保存の要件と確定申告の必須知識
経費として正しく落とすためには、受け取った後の「保管方法」と「保管期間」のルールを遵守しなければなりません。確定申告を行う個人事業主および法人は、領収書やレシートを一定期間破棄せずに保存する法的義務を負っています。
【法定保管期間の原則】
- 法人:原則7年間(青色申告で欠損金・赤字が生じた事業年度は最長10年間)
- 個人事業主(青色申告):原則7年間(前々年の事業所得等の金額が300万円以下の場合は5年)
- 個人事業主(白色申告):原則5年間
ここで問題となるのが、レジレシートに広く使われている「感熱紙」の経年劣化問題です。感熱紙は日光、蛍光灯の紫外線、皮脂、湿気、熱によって印字が急速に退色し、5年〜7年も経過すると文字が消えて白紙化してしまうリスクがあります。税務調査が入った際に印字が消失して文字が読めなくなっていると、支出の証拠能力を失い、最悪の場合は経費を否認されてしまいます。
この課題を根本から解決するのが、電子帳簿保存法の「スキャナ保存」制度です。2024年以降の法改正を経て、スキャナ保存の要件は大幅に緩和されました。現在では以下のような運用が一般的になっています:
- スマートフォン等のカメラ(200万画素以上)でレシートを受領後速やかに撮影する。
- 訂正削除の履歴が残るクラウド型の経費精算システムや会計ソフトへアップロードする。
- 日付・金額・取引先の3項目で検索できる状態を整える。
適正なスキャナ保存要件を満たしてクラウド上にデータ保管が完了した後は、元の紙のレシートをその場で破棄(即時廃棄)することが認められています。感熱紙の文字消えを心配してクリアファイルに糊付け保管する膨大な事務作業は、デジタル化によって過去のものとなりつつあります。
【プロの結論】昭和的「領収書信仰」の心理構造とおすすめの使い分け基準
なぜ日本社会では、税務上の情報量が乏しい手書き領収書がこれほどまでに重宝されてきたのでしょうか。組織行動学や社会心理学の視点から分析すると、そこには「形式主義への逃避」と「責任の不可視化」という日本型組織のメンタリティが潜んでいます。
手書き領収書に記された「お品代」という記号は、何を購入したかというディテールをブラックボックス化し、社内審査や同僚からの詮索を回避するための都合の良い緩衝材として機能してきました。また、「宛名がしっかりと毛筆やペンで書かれた紙片」を崇める儀礼的な価値観が、実務上の合理的判断を麻痺させてきたのです。
しかし、コンプライアンスとガバナンスが厳格化された現代において、中身を隠蔽するような形式主義は組織防衛どころか最大の自爆要因になり得ます。実務における明快な使い分け基準は以下の通りです。
▼ レシートを最優先で選択すべき状況(推奨度:90%)
- コンビニ、スーパー、ドラッグストアでの日用品・消耗品購入
- ファミレス、居酒屋、カフェ等での打ち合わせ・一般的な飲食精算
- 家電量販店やPCショップでの周辺機器・ITツールの購入
- タクシー移動、コインパーキング等の交通移動費
- 理由:商品の内訳が印字され、私的利用の混入がないことを客観的に立証できるため。
▼ あえて手書き領収書を要求すべき限定的シーン(推奨度:10%)
- 取引先の就任祝いや慶弔関連で、生花店や百貨店で贈答品を購入した際(受取人に金額の詳細な明細表を見せたくない場合)
- 社内の旅費規程や財務ルールで、厳密に「法人名宛ての領収証原本」が支出精算の絶対条件として明文化されている場合
- 高額な絵画、骨董品、中古車など、一般的なPOSレジが存在しない個人間・小規模店舗での特殊取引
- 注意点:但し書きを「お品代」にせず、「〇〇創立記念用 胡蝶蘭代として」など、使途をできる限り具体的に記載してもらうことが必須条件。
【領収書とレシートの違い】に関するよくある質問(FAQ)
Q1:個人事業主ですが、宛名のないレシートでも確定申告の経費として認められますか?
A1:まったく問題なく認められます。税務署が求めているのは「誰宛てか」という形式よりも「事業に必要な出費であったか」という実質です。レシートに店舗名、日付、具体的な品名、金額が印字されていれば、宛名がなくとも堂々と経費計上できます。簡易インボイスの要件も満たすため、消費税の仕入税額控除も可能です。
Q2:感熱紙のレシートの文字が消えかかっています。今からコピーを取っても税務調査で通用しますか?
A2:退色して完全に読めなくなる前に、白黒またはカラーで普通紙にコピーを取るか、スマートフォンで高解像度撮影してデータを残してください。文字が判読できる状態であれば、補足資料として税務調査官に提示することで支出の事実を証明できます。可能であれば、裏面や余白に当時の購入目的や案件名を鉛筆等でメモしておくとさらに証拠能力が高まります。
Q3:会計時に「領収書をください」と言ったら、レジから出る明細レシートをそのまま渡されました。マナーや法律に反していませんか?
A3:法律上も商道徳上も一切問題ありません。機械印字のレシートは民法上の「受取証書」の要件を完全に満たしており、発行側が手書きの二重発行を断るのは事務の正確性を担保するための正当な対応です。大手チェーンやコンビニでは不正防止の観点から手書き領収書の発行を廃止し、レシートのみで対応するオペレーションが標準となっています。
まとめ:手書き主義から脱却し、正しい証拠力で身を守る
「とりあえず手書き領収書をもらっておけば無難」という感覚は、現代の税務実務においては完全に時代遅れの幻想です。むしろ、購入明細が白日の下にさらされるレジレシートこそが、税務署からの疑念を晴らし、自らの正当な支出を証明するための最も強固なシールドとなります。
インボイス制度が本格稼働し、デジタルスキャナ保存が定着した今、問われているのは書類の格式ではなく「記載内容の透明性と真正性」です。不毛な手書き領収書の発行待ち時間を減らし、情報量の詰まったレシートをスマートに電子管理することこそが、経理・バックオフィスの生産性を高め、追徴課税のリスクを最小化する最善の防衛策といえます。 (出典: 領収 書 レシート 違い(Yahoo!ニュース))
毎日更新されるトレンド情報を分析・発信中。役立つ裏技やおすすめ情報を分かりやすく紹介します。