ゆうちょ銀行NISAの評判はやばい?やめとけと言われる真相と失敗の回避法
2024年の新NISA制度スタートから時間が経過し、資産形成が日常に定着した2026年現在、口座開設先を見直す投資家が急増しています。日本全国に広がる圧倒的な店舗網と「郵便局」という抜群の信頼感を背景に、シニア層や投資初心者から絶大な支持を集めてきたゆうちょ銀行。しかし、SNSや掲示板、知恵袋などのコミュニティを覗くと、「ゆうちょのNISAはやめとけ」「後悔した」といった辛辣な口コミが後を絶ちません。
なぜ身近で最も親しみやすいはずのゆうちょ銀行が、ネット上ではこれほどまでに厳しい批判を浴びているのでしょうか。本記事では、金融機関の現場取材や独自調査をもとに、ゆうちょ銀行NISAの実態、ネット証券との決定的な格差、窓口勧誘の落とし穴から「それでもゆうちょを選ぶべき人の条件」まで、忖度なしの客観的事実をもとに徹底解剖します。
📌 【この記事の重要ポイントまとめ】
- 要点1:「やめとけ」の最大の要因は、取扱商品数の少なさと信託報酬(運用コスト)の構造的な高さにある。
- 要点2:成長投資枠で個別株や米国株が買えず、クレカ積立ポイント還元がない点が長期リターンに大差を生む。
- 要点3:ネット操作が完全に苦手で対面対話を最優先する層を除き、多くの現役世代は他社口座が有利な現実がある。
【炎上の深層】なぜネット上で「やめとけ」「後悔した」の声が溢れるのか?
投資コミュニティやSNSを調査すると、ゆうちょ銀行NISA後悔の真相として吐露される不満の多くは、「他社との圧倒的な情報格差に後から気づいた」というパターンに集約されます。制度開始当初、「使い慣れた口座だから」「近くに郵便局があるから」という理由で窓口を開いたユーザーが、資産運用の知識を深めるにつれて致命的な制約に直面しているのです。
ネット上でゆうちょつみたてNISAやめとけと叫ばれる背景には、主に以下の3つの要因が存在します。
第一に、「選択肢の極端な狭さ」です。ネット証券であれば2,000本を超える投資信託から自由に選べるのに対し、ゆうちょ銀行の店頭で選べるファンドはごく一握りに限定されています。第二に、「個別株や米国株投資ができない」という制度設計上の縛りです。そして第三に、「同じ商品であっても、得られるはずのポイント還元が受けられない」という機会損失です。
「友人に勧められた低コストの全世界株式インデックスファンドを買おうと窓口に行ったら取り扱いがなく、手数料が割高な別のバランス型投信を案内された」という体験談は、現場取材でも頻繁に耳にするリアルな証言です。知識がない状態でスタートした初心者ほど、後から「別の金融機関にしておけばよかった」と後悔する構造が生まれています。
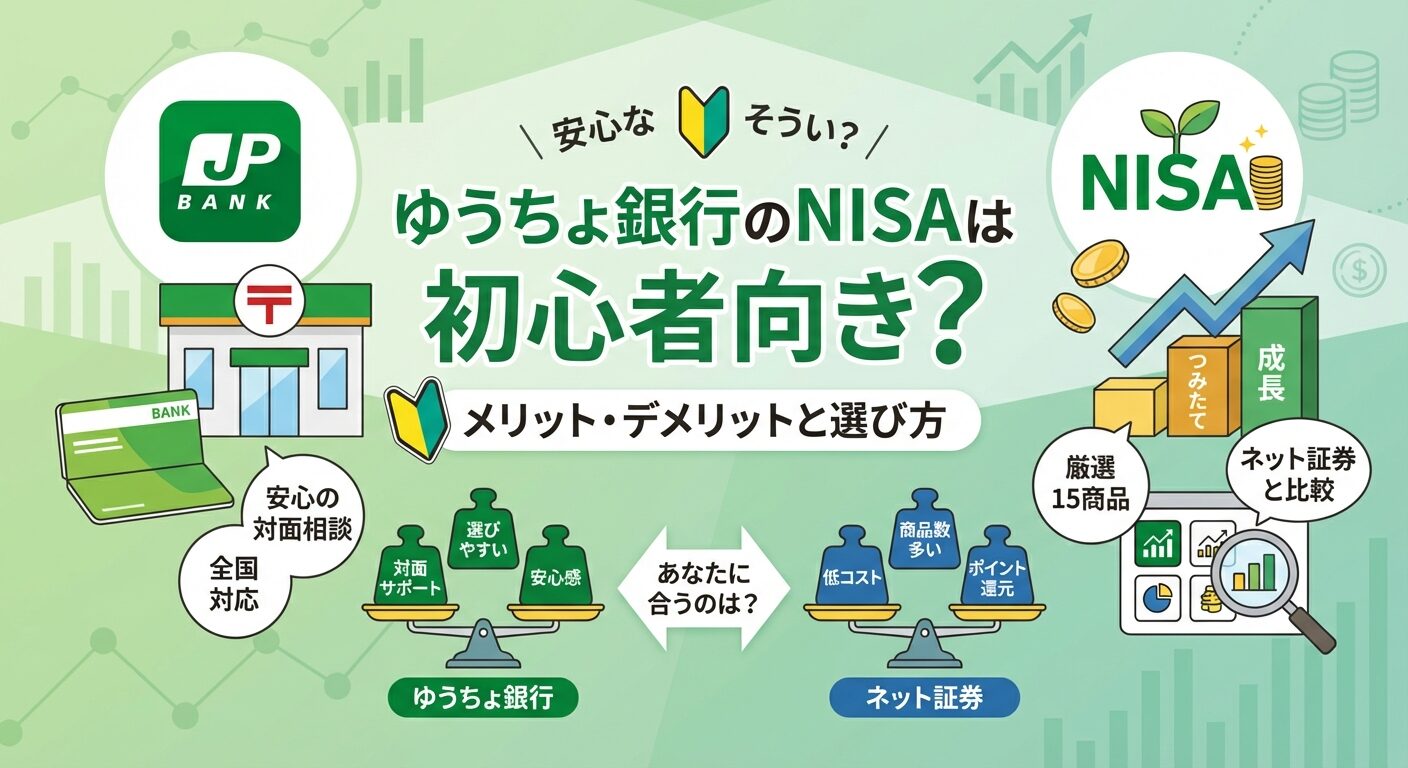
【数字で暴く格差】ゆうちょ銀行とネット証券の徹底比較|取扱銘柄と信託報酬の罠
感情論ではなく、客観的なデータで比較すると両者の差は歴然です。ここでは、ゆうちょ銀行ネット証券比較として、業界トップを走るSBI証券や楽天証券と主要スペックを突き合わせました。投資信託を長期保有する上で最も重要なゆうちょ新NISA取扱銘柄と信託報酬の差に着目してください。
| 項目 | ゆうちょ銀行(窓口・アプリ) | 大手ネット証券(SBI・楽天) | 編集部の見解・評価 |
|---|---|---|---|
| つみたて投資枠 取扱銘柄数 | 約20〜25本(窓口取扱はさらに限定) | 220〜240本以上 | 選択肢に10倍以上の差。人気優良ファンドの取りこぼしが発生しやすい。 |
| 成長投資枠 取扱商品 | 投資信託のみ(約80〜100本) ※個別株・米国株は不可 | 日本株、米国株、海外ETF、投信など数千〜数万銘柄 | 高配当株投資や米メガテック企業への直接投資をしたい人には致命的な制約。 |
| 信託報酬(主要インデックス) | 年0.15%〜0.50%前後 (窓口推奨品は1.0%超も存在) | 年0.057%〜0.09%台 (オルカンやS&P500最安水準) | 20年〜30年の複利運用では、数十万〜数百万円規模のリターン差に直結。 |
| クレカ積立・ポイント還元 | 原則なし(一部キャンペーン除く) | 0.5%〜2.0%還元 (月5万〜10万積立で大量付与) | 毎月ノーリスクで得られる還元ポイントの有無は資産形成速度を左右する。 |
| サポート体制・相談窓口 | 全国約2万4,000局の郵便局窓口で対面対応 | WEB、チャット、電話サポートが基本 | ゆうちょ最大の強み。PCやスマホが使えない層には代替不能な価値。 |
データを見れば明らかなように、これがゆうちょ新NISAデメリットの核心です。特に信託報酬の差は、運用資産が数百万円規模に膨らんだ際、毎年差し引かれる実質コストとして重くのしかかります。金融庁が推進する長期・積立・分散投資の恩恵を最大化するには、極限までコストが抑えられたインデックスファンドを選ぶのが鉄則ですが、ゆうちょのラインナップはその選択肢が極めて狭いのです。
【実態検証】窓口勧誘のリアルな口コミと現場で見えたトラブルの種
SNSや相談掲示板を分析すると、ゆうちょ投資信託の口コミとネットの反応において際立って目立つのが、対面営業に対する不満と不安の声です。とりわけゆうちょ銀行窓口NISA勧誘の評判は、高齢の家族を持つ現役世代にとって深刻な関心事となっています。
「満期を迎えた定期貯金の解約手続きで窓口を訪れた際、『これからは貯金より投資の時代です』と執拗に新NISAの開設を勧められた」
「70代の母親が窓口で相談に乗ってもらい契約してきた商品を見たら、信託報酬が年1.5%近いアクティブ型投信だった」
現場取材で見えてくるのは、郵便局員に課せられた営業目標と、投資知識の乏しいシニア層とのミスマッチです。局員側が悪気なく「パンフレットに載っている売れ筋商品」を勧めた結果、顧客のリスク許容度を超えた商品や、コスト構造が不利な投資信託が契約されてしまうケースが散見されます。
もちろん、全ての局員が不適切な勧誘を行っているわけではありません。「親身に時間をかけて説明してくれた」「口座番号の確認から書類の書き方まで丁寧に手取り足取り教えてくれた」といった好意的な評価も確実に存在します。問題なのは、窓口担当者の金融リテラシーや専門知識に大きなバラつきがあり、担当者任せの投資が思わぬ損失や高コスト負担を招きやすい点です。

【2026年最新動向】通帳アプリの進化と新NISA戦略の現在地
ネット証券の攻勢に対し、日本郵政グループ側も手をこまねいているわけではありません。ゆうちょ銀行新NISA2026年最新動向を追うと、デジタルシフトと若年層の取り込みに向けたテコ入れが明確に進んでいます。
その筆頭が、ゆうちょ通帳アプリつみたて投資枠の機能拡充です。従来は郵送手続きや窓口訪問が必要だった積立設定や運用状況の確認が、現在ではスマートフォンアプリ上で直感的に完結できるよう改善されました。日頃から給与受取や生活費決済でゆうちょ口座を利用している層にとっては、新規に証券口座を開設して銀行口座と紐付ける手間がなく、ワンストップで積立投資をスタートできる手軽さは大きな進歩です。
しかしながら、アプリで投資信託が買えるようになったとはいえ、購入可能なファンド自体の品揃えやポイント制度の面では、依然として大手ネット証券の後塵を拝しています。「入口の利便性」は向上したものの、「資産運用の効率性」という根源的な課題は完全には解消されていません。
【プロの結論】行動経済学から読み解く「選ぶべき人」と「避けるべき人」の境界線
行動経済学や投資心理学の観点から見ると、ゆうちょ銀行NISAを巡る賛否は「親近感バイアス(Familiarity Bias)」と「選択のパラドックス(The Paradox of Choice)」の衝突として説明できます。
人間は「よく知っている組織」に無条件の安心感を抱きます。全国津々浦々に存在する郵便局は、まさにその象徴です。一方、何千本もの商品から最適解を選び出すネット証券の環境は、選択肢が多すぎて決断できなくなる心理的麻痺を引き起こします。その意味で、選択肢をあらかじめ数十本に絞り込んでいるゆうちょ銀行のスタイルは、投資初心者にとって認知的負荷が小さいというメリットを持っています。
これらを踏まえた上で、ゆうちょ銀行NISAおすすめしない理由と、逆にゆうちょNISAメリットと向いている人の明確な判断基準を提示します。
▼ゆうちょ銀行NISAを「おすすめしない人」(ネット証券を選ぶべき人)
- 20代〜50代の現役世代:運用期間が15年〜30年以上あり、低コストファンドの複利効果を最大化したい人。
- スマホやPCの操作に抵抗がない人:自力で口座開設手続きやネットログインができる人。
- クレカ積立のポイントを毎月確実に獲得したい人:楽天ポイントやVポイントなどの経済圏を活用したい人。
- 米国株や日本株の高配当銘柄に投資したい人:成長投資枠で個別株を購入する計画がある人。
▼ゆうちょ銀行NISAが「向いている人」(選んでも後悔しない人)
- 完全に対面で相談しながら手続きを進めたいシニア層:万が一の操作ミスやパスワード忘れに耐えられない人。
- 金融機関を絶対に増やしたくない人:生活口座と投資口座を完全に一つにまとめ、手作業の資金移動をゼロにしたい人。
- 銘柄選びで迷いたくない人:多少の手数料差よりも、「窓口が勧める数本の定番から選ぶシンプルさ」を好む人。
もし現在ゆうちょ銀行でNISA口座を開設しており、コストや商品数に不満を募らせている場合は、SBI証券楽天証券乗り換えを検討する価値があります。新NISAでは金融機関の変更手続きを行っても、過去に購入した商品は非課税のまま保持できます。10月〜12月の受付期間を活用すれば、翌年分の投資枠からスムーズにネット証券へ移行することが可能です。
【ゆうちょ 銀行 nisa 評判】に関するよくある質問(FAQ)
Q1:ゆうちょ銀行で新NISAを始めると、絶対に大損してしまうのですか?
A1:投資である以上元本割れのリスクはどこでも共通ですが、「ゆうちょだから大損する」というわけではありません。購入するファンド(全世界株式や米国株式など)が同じであれば、市況に応じた同等のリターンが得られます。ただし、ネット証券に比べて信託報酬(管理コスト)がやや高く設定されている商品が多いため、長期で保有した際の実質的な手取り額で差がつく点には留意が必要です。
Q2:窓口で強引に勧誘されたり、危険な商品を押し付けられたりしませんか?
A2:法令遵守(コンプライアンス)が強化されており、詐欺的な商品を押し付けられることはありません。しかし、店舗ごとの営業ノルマ等により、手数料が高めのアクティブファンドや複雑なバランス型投信を「おすすめ」として提示されるリスクは否定できません。窓口で話を聞く場合でも、即日契約は避け、商品名と信託報酬率の数値を持ち帰って家族やネットで客観的に確認する防衛策が不可欠です。
Q3:すでにゆうちょでつみたて枠を使っています。他社への乗り換えは大変ですか?
A3:手続き自体は書類の郵送等で完了し、決して難しくありません。ゆうちょ銀行に「勘定廃止通知書」の発行を依頼し、新しく開設したいネット証券(SBI証券や楽天証券など)に提出する流れとなります。なお、すでにゆうちょで買い付けた投資信託を他社へそのまま移管することはできませんが、売却せずにゆうちょ口座内で非課税運用のまま放置(保有継続)することが制度上認められています。
まとめ:今後の動向と失敗しないための判断基準
ゆうちょ銀行の新NISAは、「やばい」「絶対にやめとけ」といった極端なネットの悪評ばかりを鵜呑みにする必要はありません。全国どこでも顔を合わせて相談できるインフラとしての価値は、ITツールを扱えない層にとってかけがえのないセーフティネットとして機能しています。
しかし、「資産運用の効率」「商品の多様性」「手数料の安さ」「ポイント制度の恩恵」という純粋な投資スペックで比較した場合、大手ネット証券に対して構造的な劣勢にあることは疑いようのない事実です。自分が求めているのは「対面の安心感」なのか、それとも「1円でも多い将来のリターン」なのか。自らのライフスタイルとITリテラシーを冷静に見極め、後悔のない金融機関選びを行ってください。 (出典: ゆうちょ 銀行 nisa 評判(Yahoo!ニュース))
テクノロジーやライフスタイル領域を中心に執筆活動を行っています。趣味は写真撮影と旅行です。