出産の医療費控除で損しない全知識!一時金の落とし穴と還付金計算
新しい家族を迎える喜びの一方で、家計に重くのしかかるのが数十万円規模に達する出産費用の負担です。2023年春に出産育児一時金が原則50万円へと引き上げられて以降も、物価上昇や医療技術の進歩に伴い、分娩費用や入院費用の自己負担は依然として家計の大きな懸念事項であり続けています。そこで家計防衛の要として注目されるのが、確定申告における「医療費控除」です。
しかし、制度の仕組みを曖昧に把握したまま申請すると、本来戻るはずの還付金を取りこぼしたり、逆に申告ミスによって税務署から修正を求められたりする事態に陥りかねません。一時金の差し引きルールやタクシー代、里帰り費用の可否をめぐっては、知恵袋やSNSでも「知らずに損をした」「申告が弾かれた」という困惑の声が後を絶ちません。正しい知識と申請の要点を押さえ、手元に残る資金を最大化するための実戦的なノウハウを紐解いていきます。
📌 【この記事の重要ポイントまとめ】
- 要点1:出産育児一時金(原則50万円)は「その出産にかかった費用」からのみ差し引き、余剰分を他の医療費から引く必要はない。
- 要点2:陣痛・破水時の緊急タクシー代や無痛分べん麻酔費用は対象だが、里帰り帰省の交通費や自己都合の差額ベッド代は厳格に対象外となる。
- 要点3:共働き世帯は「課税所得が高い配偶者」から申告するのが鉄則であり、過去5年前まで遡って還付申告することが可能である。
【2026年最新】出産の医療費控除で思わぬ落とし穴?一時金の差し引きルールと真相
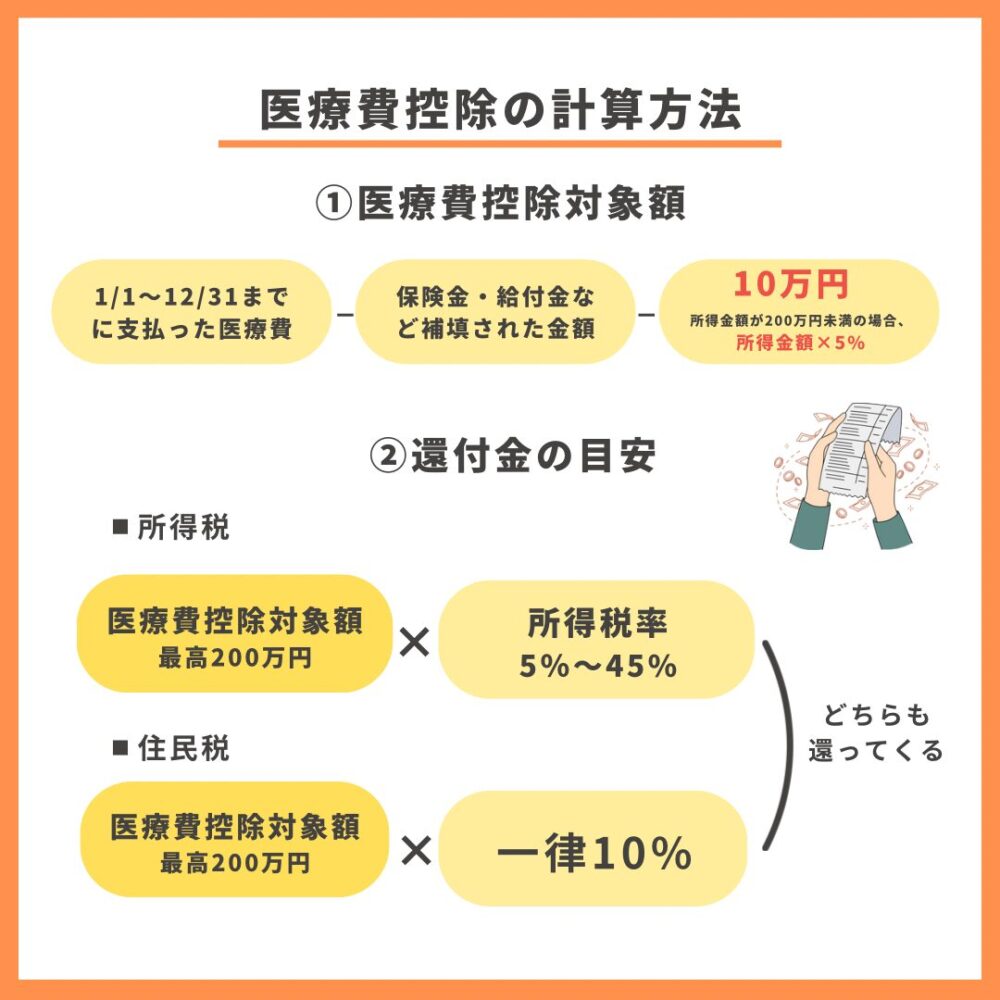
「出産育児一時金で50万円もらっているから、医療費控除は申請できないと思い込んでいた」――編集部が独自に実施したヒアリング調査でも、このような誤解を抱えたまま申請を放棄しているケースが散見されます。国税庁の基本通達に基づくと、医療費控除の基本算式は「年間に実際に支払った医療費の総額」から「保険金や一時金などで補填された金額」を差し引き、そこからさらに「10万円(総所得金額等が200万円未満の場合はその5%)」を差し引いた金額が控除額となります。
ここで最大の盲点となるのが、「補填される金額の差し引き範囲」です。所得税法上、給付された出産育児一時金は、あくまで「その出産のために直接かかった費用」からのみ差し引くと規定されています。たとえば、分娩・入院費用が45万円で、一時金が50万円支給された場合、差し引く金額はかかった費用の45万円が限度となります。差額の5万円を、同じ年に支払った妻の定期健診費用や、夫・子どもの歯科治療費といった別の医療費から差し引く必要はありません。
この原則を知らずに、年間医療費の全体から一時金満額を一括して差し引いてしまい、控除対象額を自らゼロにしてしまう納税者が毎年相次いでいます。自治体から交付される「妊婦健診受診票(助成券)」についても、窓口で支払いを免除された公費負担部分は対象外となりますが、助成券の額面を超えて自腹で支払った自己負担分は正当な控除対象です。受診票を利用した後のレシートや領収書に記載された金額を正確に集計することが、損を防ぐ第一歩となります。
何が対象で何がNG?タクシー代・里帰り費用・無痛分べんの境界線
出産前後の出費は多岐にわたり、どの支出が税法上の「医療費」として認められるかの判断は極めてシビアです。特にグレーゾーンとして議論が白熱するのが、交通費と自由診療に伴う付加費用の扱いです。
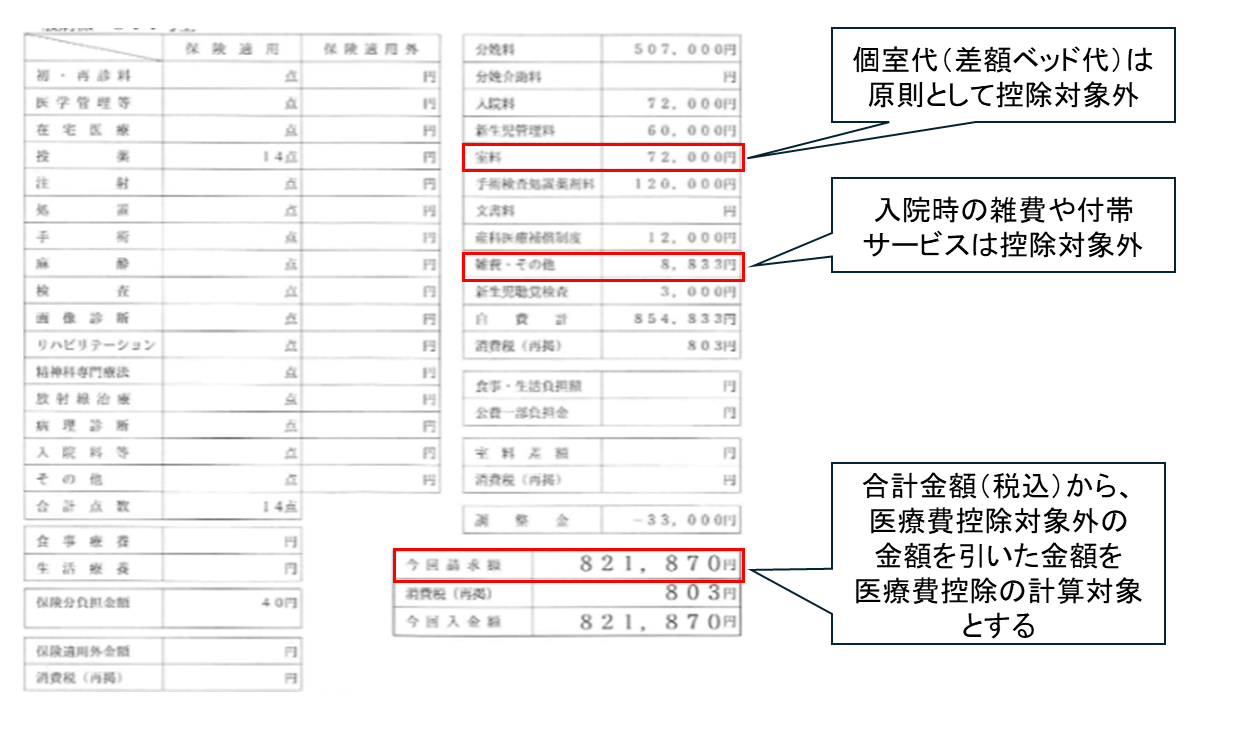
まず、病院へ向かう際の交通費については「公共交通機関の利用が困難であったか否か」が判断の絶対基準となります。突然の陣痛や破水、真夜中の緊急事態においてタクシーを利用した場合の運賃は、正当な医療費控除の対象として認められます。その際は、領収書に「利用日時・乗車区間(自宅から産院など)・出産に伴う緊急移動である旨」をメモ書きして保管しておくのが確実です。一方で、通常の妊婦定期健診に通うために「体が重いから」「雨が降っていたから」という私的な理由で利用したタクシー代は、原則として否認されます。自家用車で通院した場合のガソリン代やコインパーキング代も、税制上は対象外です。
ネット上でしばしば議論を呼ぶのが「里帰り出産の交通費」です。「里帰り出産 交通費 医療費控除 ネットの反応」を追跡すると、「実家に帰る新幹線代が医療費になると思っていた」という落胆の投稿が多く見られます。しかし、国税庁の見解では、実家への帰省移動は個人の選択による私的都合と判断され、新幹線代や航空券代は控除対象に含まれません。ただし、里帰り先の実家から指定の産院へ定期通院するための電車・バス運賃は医療費控除の対象となります。
近年利用者が急増している無痛分べんの麻酔費用については、医師の医学的管理下で行われる正当な医療処置であるため、全額が医療費控除の適用対象となります。同様に、不妊治療の保険適用分はもちろん、保険適用外の先進医療にかかった技術料や検査費も医療費控除の範囲に含まれます。一方で、産後ケアホテルや民間助産院でのデイサービス費用、母乳マッサージの施術料などは、医師による直接の治療指示書がない限り対象外となる点に注意が必要です。
【徹底比較】出産関連費用の医療費控除「対象・対象外」判定一覧
出産期に発生する代表的な出費について、税制上の可否と実務上の判定基準を表にまとめました。確定申告書類を作成する際のリファレンスとして活用してください。
| 項目 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 分娩費・入院費(自然分娩) | ○ 対象(一時金控除後) | 全国平均約50万〜65万円 | 一時金50万円を差し引いた実質自己負担分が控除対象となる基幹項目。 |
| 無痛分べん麻酔費用 | ○ 対象 | 追加費用10万〜20万円 | 医師の管理下で行われる医療行為のため全額が対象。領収書を確実に保管。 |
| 緊急時のタクシー代(陣痛・破水) | ○ 対象 | 数千円〜1万5,000円程度 | 公共交通機関が利用困難な状況が前提。日時と乗車理由のメモ書きが必須。 |
| 妊婦健診の定期通院タクシー代 | × 対象外 | 1回あたり1,500〜3,000円 | 「移動の利便性」による利用は税務署に否認される典型例。電車・バス代のみ対象。 |
| 里帰り出産のための帰省交通費 | × 対象外 | 新幹線・飛行機等 2万〜6万円 | 里帰りは自己都合の転居・帰省とみなされ不可。実家から産院への通院費はOK。 |
| 帝王切開の手術費・入院費 | ○ 対象(高額療養費・保険金控除後) | 保険適用(自己負担3割) | 高額療養費や民間の医療保険給付金を差し引いた残額が対象となる。 |
| 自己都合による差額ベッド代 | × 原則対象外 | 1日あたり5,000〜3万円 | プライバシー確保等の希望による個室利用は対象外。医師の医学的隔離指示なら可。 |
| 不妊治療・体外受精等の自己負担 | ○ 対象 | 保険適用分+自費検査など | 出産に至る一連の不妊治療費用は合算可能。同一年の出産費用とまとめて申請。 |
出産で医療費控除はいくら戻る?実例シミュレーションと夫婦の選択
「手続きに手間をかけても、数百円しか戻らないのでは意味がない」と考える前に、具体的な還付金額を把握しておく必要があります。医療費控除による経済的メリットは、「所得税の還付」だけでなく、翌年度の「住民税の減額」という形で二重に発生します。
所得税の還付額は「控除額 × 自身の所得税率(5〜45%)」、住民税の減額分は「控除額 × 一律10%」で算出されます。
【ケース別】還付・減額シミュレーション
夫(年収550万円・課税所得270万円・所得税率10%)、妻(年収300万円・課税所得120万円・所得税率5%)の夫婦をモデルに試算してみます。
【年間出費の内訳】
・分娩・入院費用:68万円(自然分娩・無痛麻酔含む)
・妊婦健診自己負担(助成券超過分):4万円
・緊急時タクシー代:1万円
・夫婦の日常的な医療費・歯科治療:7万円
・支出総計:80万円
・支給された出産育児一時金:50万円
この場合、出産費用(68万円)から一時金(50万円)を引いた実質自己負担は18万円です。これに健診超過分4万円、タクシー代1万円、日常医療費7万円を足すと、補填後の医療費支払総額は30万円となります。
・医療費控除額 = 30万円 - 10万円 = 20万円
この20万円の控除を夫婦どちらで申請するかによって、家計へのリターンに大きな開きが生じます。
パターンA:夫(所得税率10%)が申告した場合
・所得税還付:20万円 × 10% = 20,000円
・住民税減額:20万円 × 10% = 20,000円
・合計節税効果:40,000円
パターンB:妻(所得税率5%)が申告した場合
・所得税還付:20万円 × 5% = 10,000円
・住民税減額:20万円 × 10% = 20,000円
・合計節税効果:30,000円
同一の支出であっても、課税所得が高く税率の高い夫名義で申告した方が、手元に残る金額が1万円多くなる計算になります。医療費控除は生計を一にする配偶者や親族の分をまとめて申告できるため、「世帯の中で最も課税所得が高い人が申告する」のが鉄則です。
ただし例外として、総所得金額が200万円未満の世帯では足切りラインが「10万円」から「総所得金額の5%」に引き下げられます。妻が育児休業に入り年間の課税所得が著しく低くなった年などは、所得税率の差よりも足切り額の低さを優先した方が有利になるケースもあるため、源泉徴収票の支払金額を比較して試算することが求められます。
帝王切開における「高額療養費」併用時のトラップ
帝王切開による出産の場合、手術費用や一部の入院費に健康保険が適用されるため、健康保険組合から「高額療養費」が支給されるほか、自身が加入する民間保険会社から入院給付金・手術一時金が支払われます。
ここで陥りやすい落とし穴が、「受け取った保険金の二重差し引き」です。前述の通り、民間保険の入院給付金は「帝王切開で入院した実費」からのみ差し引きます。仮に帝王切開の自己負担額が15万円で、民間保険から20万円が支給された場合、差し引くのは15万円までであり、余った5万円を自然分娩時の費用や健診代から削る必要はありません。保険給付の内訳書と医療機関の領収書を突き合わせ、項目ごとに正しく対応させて控除額を算出することが肝要です。
【現場検証】確定申告の書き方とマイナポータル2026年最新事情
「書類作成が面倒で後回しにしているうちに忘れてしまった」という声は少なくありません。しかし、デジタル庁と国税庁が進めるDX推進により、申告手続きのハードルは劇的に下がっています。
マイナポータル連携の進化と注意点
スマートフォンとマイナンバーカードを活用した「マイナポータル連携」を利用すれば、健康保険証を利用して受診した公的保険診療の医療費通知データは自動的にe-Taxの確定申告書へ流し込まれます。これにより、領収書を1枚ずつエクセルに入力する労力は大幅に削減されました。
ただし、ここにも重大なシステム上の罠が存在します。公的医療保険が適用されない「自然分娩の分娩・入院費用」や「自費の妊婦健診超過分」「タクシー代」は、マイナポータルの保険診療データには一切反映されません。マイナポータル連携で自動集計された数値に満足してそのまま送信してしまうと、最も高額な出産費用の本体が丸ごと抜け落ちてしまうことになります。
確定申告書等作成コーナーを利用する際は、自動連携された保険診療データを確認した上で、「連携されていない医療費」として産院の分娩費用やタクシー代を手入力で合算・追加登録しなければなりません。
書き方の要点と提出書類のルール
確定申告書に添付するのは「医療費控除の明細書」のみであり、病院の領収書やレシートの提出・郵送は不要です。ただし、税務署から内容確認を求められた場合に備え、確定申告期限から5年間は自宅で原本を保管する義務が課されています。ジッパー付きファイルや封筒に「2026年確定申告用・出産医療費」と明記し、大切に保管しておきましょう。
申告期限は過去5年分!育児落ち着いた後の「還付申告」
「出産当時は育児に追われて確定申告の締め切り(毎年3月15日)を逃してしまった」という家庭も焦る必要はありません。税金を納める確定申告とは異なり、払いすぎた税金を取り戻すための「還付申告」は、対象年の翌年1月1日から起算して5年間いつでも提出可能です。
2026年の現時点であれば、2021年(令和3年)から2025年(令和7年)までに出産した費用について、いつでも遡って還付申告を行えます。過去の領収書や母子手帳の記録を掘り起こし、還付請求を行う価値は十二分にあります。

【実態検証】利用者の生の声と現場目線で見えたリアル
実際に制度を利用した親たちの実態を調査すると、制度の複雑さと自治体・病院ごとの運用の違いに翻弄される姿が浮かび上がってきます。
都内在住の30代母親は、自著に記したかのように当時の疲弊をこう振り返っています。
「産後は連日2時間おきの授乳で意識が朦朧としており、確定申告どころではありませんでした。1年後にふと思い立って夫の源泉徴収票と産院の領収書を計算し直したところ、一時金の差し引き方を間違えて税金を6万円も余計に払っていたことが判明しました。税務署へ更正の請求を行い無事に戻ってきましたが、制度を知らない人は確実に搾取されていると感じます」
また、知恵袋やSNSのコミュニティでも「無痛分べんの費用が対象になると知らず、普通分娩の基本料だけを申告してしまった」「病院発行の領収書に『自費』としか書かれておらず、税務署から内訳の提示を求められて慌てて再発行してもらった」といったトラブル事例が後を絶ちません。
こうした実態から見えてくるのは、「受動的に待っていても税務署は教えてくれない」という現実です。子育て支援の給付金とは異なり、税制上の控除は自ら法規を学び、証拠を揃えて能動的に請求した者だけが恩恵を受けられる仕組みになっています。
【プロの結論】世帯戦略としての税制活用と家計防衛の判断基準
情報が溢れる中で、すべての世帯が確定申告を行うべきとは限りません。時間的リソースと費用対効果を天秤にかけた、明確な判断基準を提示します。
【申請すべき世帯(向いている人)】
・出産費用の自己負担(一時金50万円超過分)や健診自費分が世帯で年間10万円を超えている
・無痛分べんや先進不妊治療を受け、自由診療の持ち出しが高額になっている
・共働き等で世帯の課税所得が高く、所得税率10%以上の名義人がいる
・帝王切開で入院したが、民間保険の給付金が少額で手出しが残った
【申請を見送ってもよい世帯(慎重になるべき人)】
・出産育児一時金や自治体の独自助成、職場の付加給付によって実質自己負担が10万円未満に収まっている
・退職や育休によって世帯主の所得税がゼロ(非課税)であり、還付を受ける元本が存在しない
・民間医療保険の給付金が手厚く、帝王切開等の実費を完全にカバーしてプラス収支になっている
【医療費控除と出産】に関するよくある質問(FAQ)
Q1:出産育児一時金50万円に対して、実際の分娩費用が48万円で余剰が出ました。余った2万円は、他の病気の医療費から差し引く必要がありますか?
A1:差し引く必要はありません。国税庁の規定により、補填される金額は「その給付の目的となった病気や出産の費用」からのみ差し引くこととされています。分娩費用48万円に対して差し引く一時金は48万円が上限となり、余った2万円を妊婦健診の超過分や家族の歯科治療費などから差し引く必要はありません。
Q2:陣痛時に利用したタクシーの領収書を紛失してしまいました。もう医療費控除は諦めるしかありませんか?
A2:諦める必要はありません。タクシー会社、利用日時、乗車区間(自宅〜病院)、金額、理由(陣痛による緊急搬送)を家計簿やメモ帳に詳細に記録し、「出金伝票」の形式でメモを残しておけば、税務署の実務上認められるケースがほとんどです。配車アプリ(GOやS.RIDEなど)を利用した場合は、アプリ内の利用履歴から電子領収書を再発行・印刷するのが最も確実です。
Q3:産後ケア事業(ホテル宿泊型やデイサービス)の費用は医療費控除に含まれますか?
A3:原則として対象外です。産後ケア施設での滞在費や助産師による育児相談・マッサージ費用は「疾病の治療や医師による直接の医療行為」とはみなされず、母体の休養や育児指導を目的とした生活関連サービスと解釈されるためです。ただし、乳腺炎などの明確な疾患に対し、医師の指示に基づき医療機関で治療的処置を受けた費用は対象となります。
Q4:子どもが生まれてから2年が経過してしまいました。今からでも出産の医療費控除を申請できますか?
A4:問題なく申請できます。税金を還付してもらうための「還付申告」は、その年の翌年1月1日から5年間有効です。2年前の出産であれば十分に期限内ですので、当時の領収書を整理し、国税庁ホームページの確定申告書等作成コーナーから電子申告(e-Tax)または郵送で提出してください。
まとめ:制度の仕組みを正しく見極めて確実な還付を
出産の医療費控除は、制度の細部を知っているか否かだけで数万円単位の還付差額が生じる、まさに家計の防衛線です。「一時金は出産の直接費用からのみ差し引く」「緊急タクシー代や無痛分べんは合算する」「課税所得の高い側で申告する」という3大原則を遵守するだけで、取りこぼしは確実に防げます。
マイナポータルの自動連携に過度の信頼を置かず、自費診療の領収書や交通メモを手作業で確認・補完する慎重さが求められます。過去5年分の遡り申告も視野に入れ、手元にある領収書を今一度見直し、受け取るべき正当な権利を確実に手中に収めてください。 (出典: 医療 費 控除 出産(Yahoo!ニュース))
SEOライティングとマーケティング戦略の専門家。分かりやすい解説記事で定評があります。